5 shifts in waardecreatie die private equity nu moet maken
Hoe kunnen private equity-partijen bewegen van multiple arbitrage naar waardecreatie, en van investeren naar opereren?
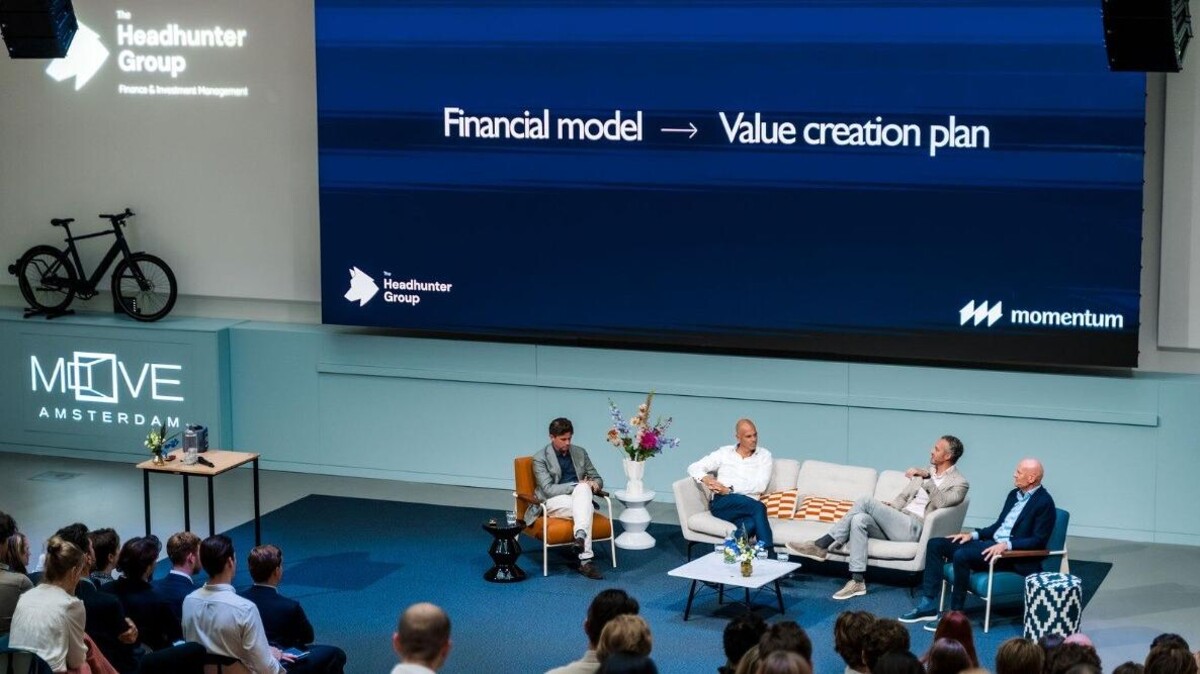
Op 2 september 2026 organiseerden The Headhunter Group en Momentum in Move Amsterdam het evenement Transitioning to the New Era of Value Creation in Private Equity, met als ondertitel Beyond multiple arbitrage: the shifts and obstacles on the path to value creation.
Het thema kwam voort uit een poll op LinkedIn, waarin waardecreatie er met afstand uitkwam.
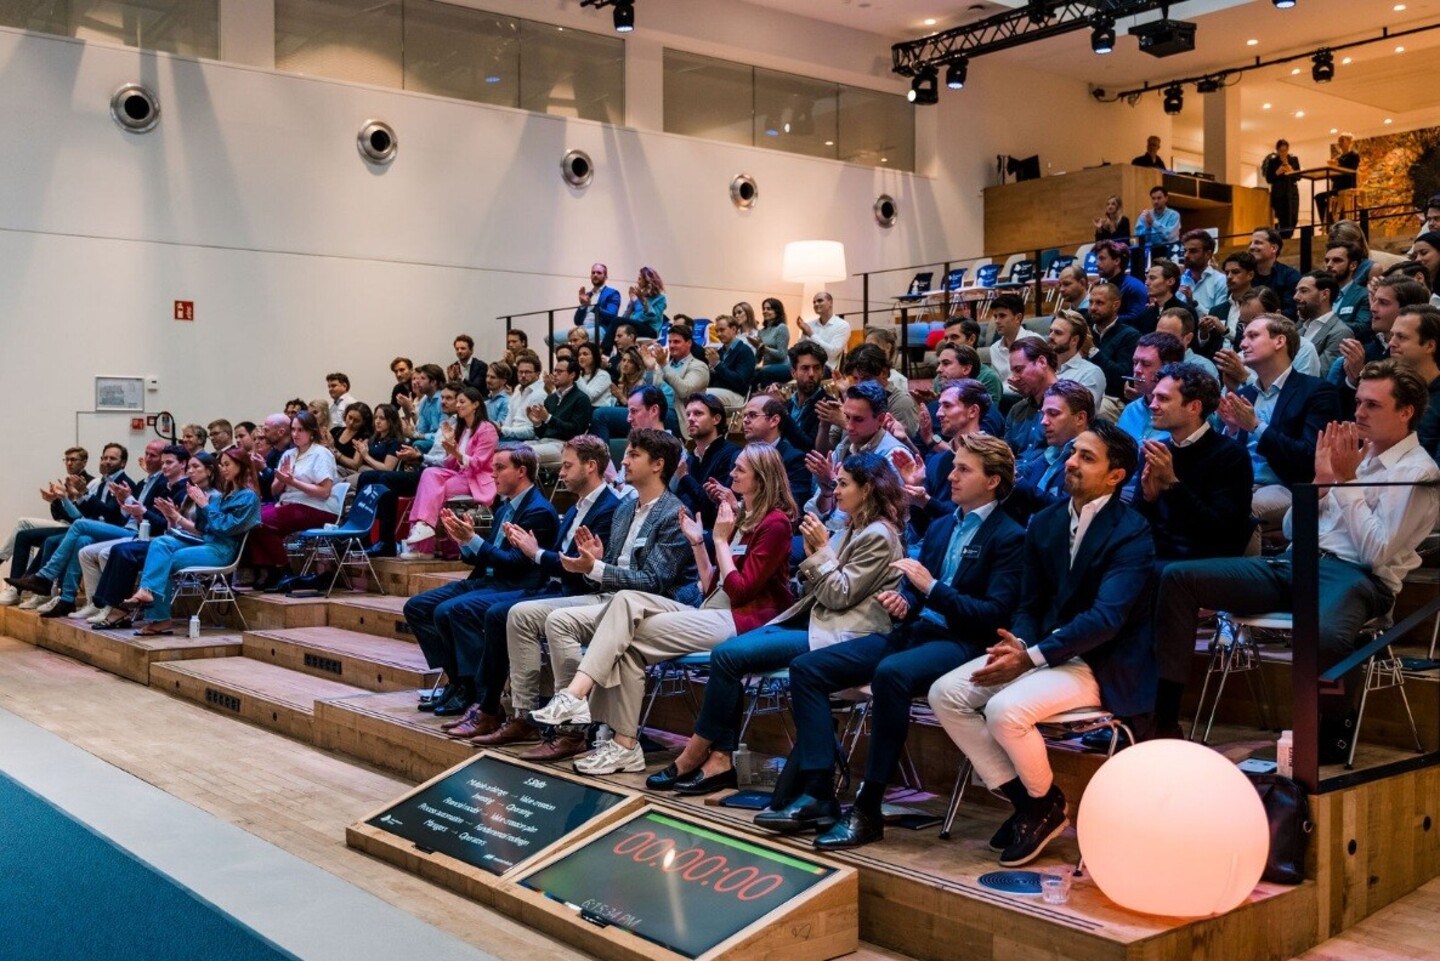
De opzet was oorspronkelijk een bijeenkomst met twintig tot dertig gasten; uiteindelijk kwamen er ruim honderd mensen uit de private equity-wereld. Mark Schröder, eigenaar van Momentum, een IT-consultancy gericht op digitale waardecreatie, modereerde. De discussie was opgebouwd rond vijf shifts in waardecreatie.
Het expertpanel bestond uit de volgende drie leden:
Sander van Woerden – Medeoprichter van Lexar Partners, dat hij in 2022 startte met Max van de Blaak. Daarvoor tien jaar bij Foreman Capital, de laatste vijf als partner; begon zijn loopbaan bij NIBC Capital Partners. Lexar investeert uitsluitend in technologiebedrijven aan de onderkant van de middenmarkt.
Lennert Spek – Partner bij Value Enhancement Partners sinds begin dit jaar. Van 2006 tot 2020 bij Bain & Company, vanaf 2016 als partner en een van de leiders van de Private Equity Practice. In oktober 2020 naar Torqx Capital Partners, in 2021 gepromoveerd tot Managing Partner. Was Chief Transformation Officer bij Fabory, een portfoliobedrijf van Torqx.
Jurgen Hoogeveen – Oprichter van SPYNE, dat private equity-fondsen en groeibedrijven adviseert over strategie en executie, fractional CFO-diensten en legal support. Daarvoor ruim vijftien jaar operating partner bij Gilde Equity Management.
Het einde van multiple expansie?
Nitin Pabbi, oprichter van The Headhunter Group, schetste de aanleiding voor die belangstelling. Private equity is de afgelopen jaren explosief gegroeid, geld lenen is duurder geworden, waarderingen lopen op en exits duren langer. De tijd dat een fonds een redelijk bedrijf kocht, twee jaar stil zat en het met winst weer verkocht, is voorbij.
Lennert Spek opende de discussie met cijfers die dat onderbouwen. Hij haalde het net verschenen Private Equity Value Creation Report van Gain.ai aan, gebaseerd op meer dan 15.500 PE-investeringen wereldwijd. De boodschap laat zich in één zin samenvatten, aldus Spek: "Omzetgroei is over de afgelopen tien jaar goed geweest voor 57 procent van alle waardecreatie, en dat aandeel is alleen maar gegroeid: van 44 procent in 2019 naar 75 procent in 2025. Multiple-expansie deed in diezelfde periode het omgekeerde: van 46 naar 8 procent."
Bedrijven die harder dan 30 procent per jaar groeien, houden volgens het rapport een mediane MOIC van 4,3x over, bijna het dubbele van trage groeiers. Marge-verbetering blijkt vooral weggelegd voor turnarounds, en buy-and-build versterkt alle waardecreatiebronnen tegelijk. Multiple arbitrage, met andere woorden, is geen strategie meer; het is een uitkomst voor wie de rest goed doet.
Om die uitkomst draaide de rest van de middag, opgebouwd rond vijf shifts.
Shift 1: Van multiple arbitrage naar waardecreatie
Spek onderbouwde de noodzaak met de marktcontext: meer kapitaal, meer concurrentie om deals, hogere instapprijzen. De ruimte om een goed bedrijf te kopen en simpelweg weer te verkopen, is verdwenen.
Van Woerden bracht nuance. "Het Nederlandse private equity-landschap is een omgekeerde piramide: veel meer fondsen in het midden dan aan de bovenkant, terwijl het aantal bedrijven juist andersom is opgebouwd. Daardoor liggen de multiples aan de bovenkant vele malen hoger."
Lexar koopt bewust aan de onderkant van de middenmarkt, bij bedrijven met nog ruwe processen, en verdient multiple arbitrage terug door het bedrijf omhoog te bewegen in die piramide. Zijn conclusie: "Multiple arbitrage is niet dood, in bepaalde segmenten wel. Plak er waardecreatie bovenop en je komt ergens."
Shift 2: Van investeren naar opereren
Hoogeveen leverde de scherpste passage van de middag, over wat hij de taalkloof noemt. Een investeerder en managementteam werken een half jaar aan een strategie, soms met dure consultants. "Vervolgens staat de CEO op een podium en vertelt honderden collega's waar het bedrijf naartoe gaat, in de taal van de boardroom – over IRR en werkkapitaaloptimalisatie. De zaal kijkt hem glazig aan."
De echte bijdrage van een investeerder zit volgens hem in het helpen maken van die vertaalslag: niet alleen wát de strategie is, maar waarom, en wat die betekent voor de persoon in het magazijn.
Van Woerden trok een heldere grens: Lexar vervangt een team als het niet presteert, maar stuurt het bedrijf zelf niet aan. "Er is een directie en er is een aandeelhouder. Wij zijn een actieve aandeelhouder die nooit op de stoel van de directie gaat zitten." Op een schaal van hands-off tot volledig overnemen plaatst hij Lexar op ongeveer driekwart.
Spek sprak uit eigen ervaring: twee jaar als Chief Transformation Officer bij Fabory, een portfoliobedrijf van Torqx. De strategie werd samengevat in één idee – het ontzorgen van klanten – waardoor iedereen, van binnendienst tot chauffeur, voor zichzelf kon vertalen wat er morgen anders moest. "Juist die dubbele pet die het daar liet werken, moet je in de meeste andere situaties vermijden, omdat je het management anders de ruimte ontneemt om eigenaarschap te nemen."
Hoogeveen noemde een minder drastische ingreep dan een CEO ontslaan: benoemen waar hij of zij zwak in is, en die taken weghalen. Bij een SPYNE-portfoliobedrijf kreeg een strategisch sterke maar zwak communicerende CEO een communicatieplan van vijf A4'tjes en een eigen "zeepkistje in de kleuren van het bedrijf" om elk kwartaal het bedrijf toe te spreken. "Het klinkt logisch, en dat is het ook. Maar in de praktijk gebeurt het vaak gewoon niet."
Shift 3: Van financieel model naar waardecreatieplan
Van Woerden: "Een LBO-model moet kloppen, want het is de basis voor je bieding. Maar de waarde wordt er niet mee gecreëerd."
Lexar bouwde daarom een eigen tool die bedrijven scoort op acht waardecreatieassen, met zo'n zestig subvragen, gebenchmarkt over de hele – uitsluitend technologische – portefeuille. Onder de scores hangen standaard playbooks die worden teruggesnoeid tot drie à vijf prioriteiten. "Drie tot vijf dingen goed doen is beter dan twintig dingen een beetje."
Spek verklaarde waarom modellen te optimistisch zijn. Bij Bain vergeleek hij investeringscases met de werkelijke uitkomst bij exit: omzetgroei kwam meestal aardig uit, margeverbetering was stelselmatig te rooskleurig ingeschat.
"Omzetgroei weegt het zwaarst voor de uiteindelijke verkoop, dus worden er in de praktijk kosten toegevoegd om die groei te halen – meer marketing, meer mensen. Een financieel model is altijd rond te rekenen. Je hebt er sectorervaring naast nodig om te weten hoe moeilijk een verbetering werkelijk is."
Over hoe je een slecht plan herkent, ontstond de scherpste uitwisseling. Hoogeveen: "Bij vijftig actiepunten kan het plan meteen de prullenbak in. Maximaal zes of zeven thema's, anders word je de circusact met de bordjes." Speks test vult dat aan: "Spreek vier of vijf mensen in de organisatie. Kunnen zij zonder slides de drie dingen noemen waar het over gaat? Dan is het plan eenvoudig genoeg."
Van Woerden sloot af met het spanningsveld dat elke investeerder kent: "Je kunt eindeloos professionalisering op een bedrijf gooien en eindigen met een mooi bedrijf met minder omzet. Elk uur dat het management aan jouw plan besteedt, zit het niet bij een klant."
Shift 4: Van procesautomatisering naar fundamenteel herontwerp
Spek onderscheidt drie soorten technologie-initiatieven: het automatiseren van een bestaand proces, het fundamenteel herontwerpen ervan, en het bouwen van geheel nieuwe businessmodellen.
Wat past, hangt af van de organisatie. Over pricing maakte hij een scherp punt: "Waardegedreven prijsstelling zit meestal opgesloten in de kennis van een paar individuen. AI kan die kennis ontsluiten, maar alleen als ook het proces verandert waarlangs een prijs tot stand komt."
Hoogeveen, zelf tech-savvy, was openhartig over zijn eigen onzekerheid: "Als je consultants op uurtarief inzet, gaat de klant er inmiddels van uit dat AI het werk sneller maakt. Hoe ziet je pricingmodel er dan uit? Daar zijn we zelf nog niet mature in."
Van Woerden illustreerde herontwerp als harde voorwaarde voor instap met een deelneming die haar omzet vrijwel volledig uit software development services haalde. Lexar betoogde vanaf de tweede managementmeeting dat het bedrijf van serviceorganisatie naar productenorganisatie moest. "Bij de derde meeting werden we scheef aangekeken. Misschien was het wat brutaal." Ruim anderhalf jaar later komt zo'n 80 procent van de omzet uit producten, maar alleen omdat het management meeging. "Hadden we geïnvesteerd als ze hadden geweigerd? Nee."
Op de vraag of AI reden is om juist weg te blijven van bepaalde sectoren, wees Van Woerden op wat wél goed scoort in Lexar’s eigen AI disruptive score: diepe vertical lock-in, systems of record, hardware gekoppeld aan een softwareplatform. "Het waterpeil in Amsterdam moet gemeten blijven worden. AI betekent alleen dat je het slimmer kunt doen."
Shift 5: Van managers naar operators
Spek legde de verbinding met de exit: een bedrijf verkopen met een leidende positie en een businessmodel dat de komende vijf tot tien jaar meekan, vereist een team dat de gekozen strategie ook kan waarmaken. Het vervangen van leiderschap, merkte hij op, is een beslissing die vaak te lang wordt uitgesteld.
De rode draad door de vijf shifts is minder een vaardighedenset dan een houding: management dat kan werken met een investeerder die actief kennis wil inbrengen, en een investeerder die weet waar hij moet stoppen.
Maak M&A jouw voorkeursbron in Google
Met een nieuwe Google-functie bepaal je nu zelf welke bronnen je als eerste ziet wanneer je zoekt. Zo mis je nooit meer het laatste nieuws van M&A.
Voeg M&A toe aan Google