Duurzaamheid als concurrentievoordeel: wat private equity kan leren uit Bain's nieuwste sustainability-rapport
Bain & Company concludeert in zijn jaarlijkse sustainability-rapport dat duurzaamheid allang geen apart investeringsthema meer is, maar is uitgegroeid tot een factor die daadwerkelijk het rendement van investeringen bepaalt.
© Shutterstock
Wereldwijd is de afgelopen tien jaar zo'n 17.000 miljard dollar in duurzame technologieën gestoken – aanzienlijk meer dan tien jaar geleden werd verwacht.
Toch is het beeld verre van eenduidig: slechts een handvol technologieën presteerde beter dan voorspeld, terwijl de meeste achterbleven bij de verwachtingen. Voor private equity-investeerders betekent dit vooral één ding: niet breed inzetten op ‘groen’, maar gericht kapitaal alloceren naar de transities die daadwerkelijk momentum hebben.
Bain onderscheidt drie fases waarin duurzaamheid als beleggingsoverweging zich heeft ontwikkeld.
Tot 2022 was duurzaamheid vooral een apart beleggingsthema, gericht op sectoren als hernieuwbare energie en ESG-software. Tussen 2022 en 2025 verschoof de aandacht naar duurzaamheid als operationele hefboom: minder energie-intensiteit, slimmere inkoop en meer leveringszekerheid als manier om bestaande bedrijven te verbeteren.
Sinds 2025 breekt volgens Bain een derde fase aan, waarin duurzaamheid een intrinsiek concurrentievoordeel wordt – investeerders zoeken nu actief naar bedrijven die profiteren van knelpunten als toegang tot hernieuwbare stroom, netcapaciteit, kritieke grondstoffen en water.
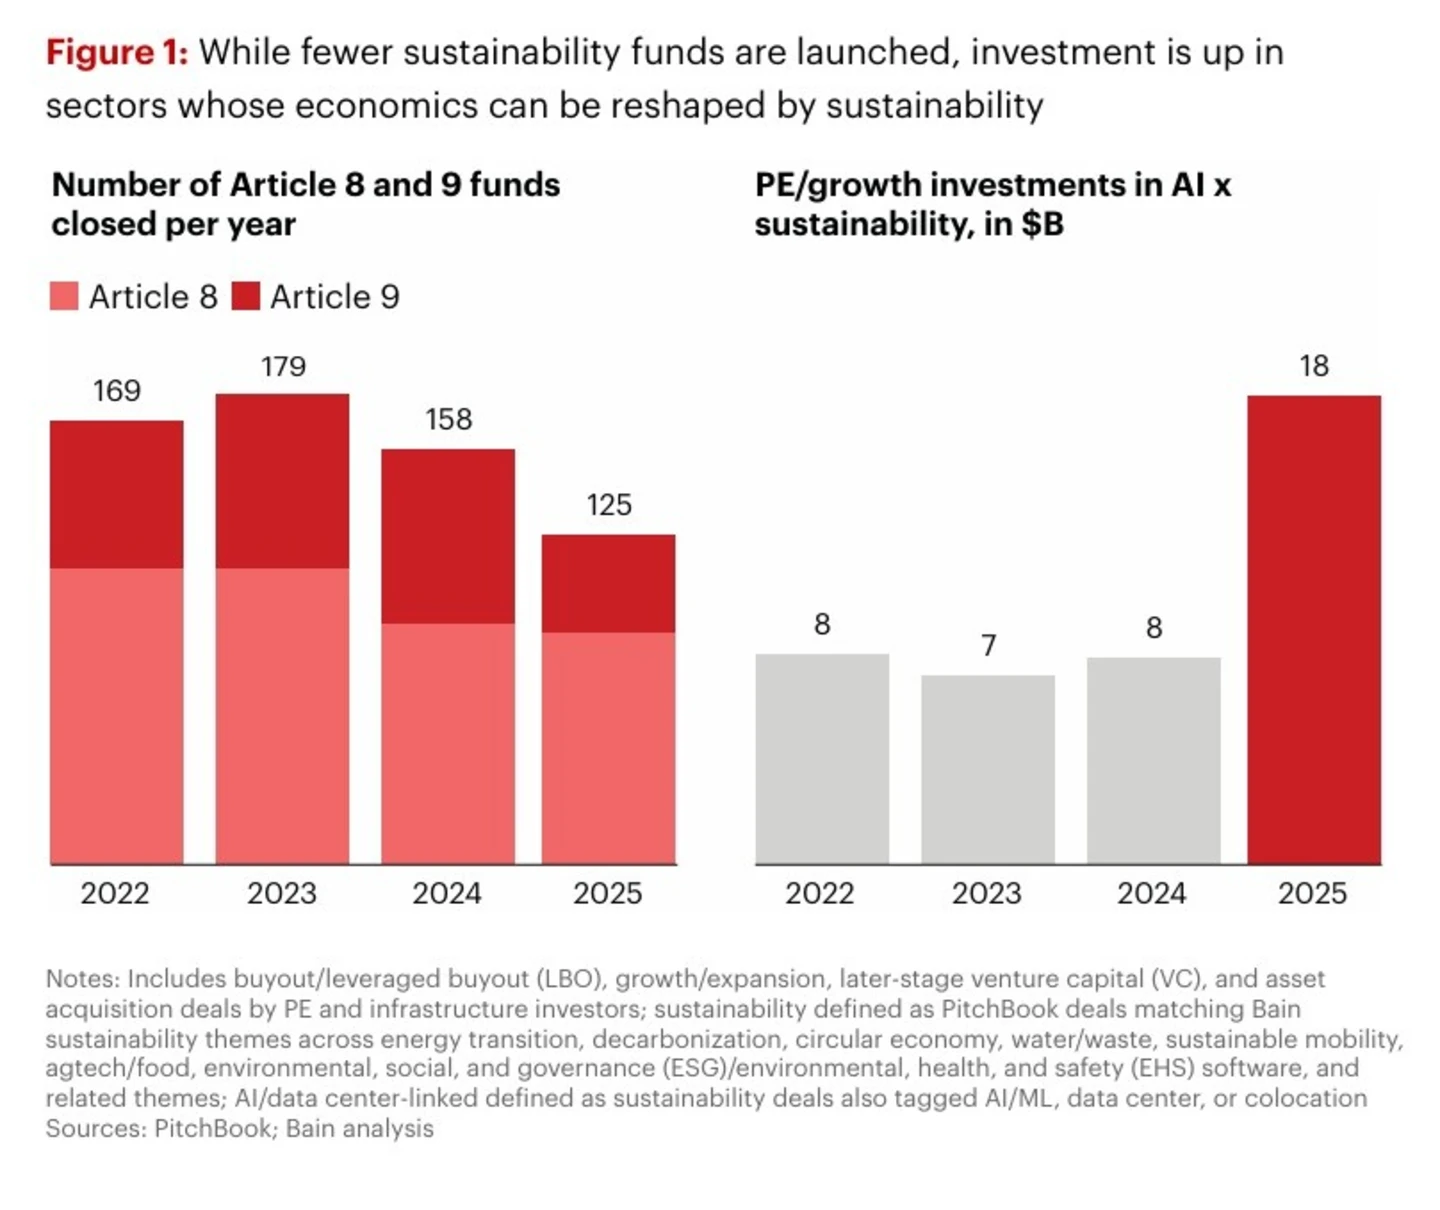
Die verschuiving is goed zichtbaar in de kapitaalstromen. Investeringen in bedrijven die AI- of datacenterinfrastructuur combineren met duurzaamheidsoplossingen, zoals hernieuwbare stroomvoorziening en transmissie-infrastructuur voor datacenters, zijn tussen 2024 en 2025 meer dan verdubbeld.
Brookfields overname van het Franse hernieuwbare-energiebedrijf Neoen illustreert deze logica: de investeringsthese draaide niet om een ESG-label, maar om gegarandeerde toegang tot een schaarse productiefactor – groene stroom voor AI-infrastructuur.
Geconcentreerd eigenaarschap maakt investeren makkelijker
Voor buyout-investeerders is minstens zo relevant dat Bain een duidelijk verschil signaleert tussen bedrijven met geconcentreerd eigenaarschap – privaat, PE-owned of met een dominante aandeelhouder – en breed gehouden beursgenoteerde ondernemingen.
Uit een analyse van ruim 700 bedrijven die rapporteren via CDP blijkt dat bijna de helft van de bedrijven met geconcentreerd eigenaarschap inmiddels een wetenschappelijk onderbouwd net-zero-plan uitvoert.
Van die groep bevindt 53 procent zich al in een gevorderd stadium van uitvoering, tegenover 38 procent bij beursgenoteerde bedrijven, ondanks een aanzienlijk kleinere omvang.
Ook de kwaliteit van de gerapporteerde emissiedata en de geloofwaardigheid van de doelstellingen liggen bij private bedrijven doorgaans hoger.
Bain oppert dat geconcentreerd eigenaarschap het makkelijker maakt om te investeren in operationele verbeteringen waarvan de waarde zich pas over meerdere jaren uitbetaalt – iets waar beursgenoteerde bedrijven onder kwartaaldruk minder ruimte voor hebben.
Tegelijk wijst het rapport erop dat ook bij een houdperiode van doorgaans vijf tot zeven jaar, PE-investeerders voortdurend moeten anticiperen op wat de volgende koper belangrijk vindt. Fysiek klimaatrisico, schaarste aan grondstoffen, verzekerbaarheid en toekomstige regelgeving worden zo direct vertaald naar de exitwaarde van een asset.
Een concreet voorbeeld dat Bain aanhaalt is KKR's investering in CoolIT, een specialist in liquid cooling voor datacenters. Doordat de technologie het energie- en waterverbruik van datacenterkoeling fors terugbrengt, werd duurzaamheid een directe commerciële differentiator naarmate de vraag naar AI-infrastructuur toenam – met een exit voor KKR tegen een rendement van vijftien keer de investering als resultaat.
Voor de bredere adaptatiemarkt schetst Bain, samen met GIC, een groei van ongeveer 1.000 miljard dollar nu naar naar schatting 4.400 miljard dollar in 2050, met fondsen als Lightsmith Group die specifiek investeren in bedrijven waarvan de waardepropositie sterker wordt naarmate klimaatverstoring toeneemt.
De centrale boodschap van Bain aan investeerders is dat overtuiging belangrijker is dan zekerheid. Niet elke duurzame technologie zal doorbreken, en het rapport laat zien dat succes of falen doorgaans afhangt van drie factoren: of de technologie economisch kan opschalen, of beleid voldoende consistent is om vraag te creëren, en of eindgebruikers de innovatie daadwerkelijk omarmen.
Voor PE-investeerders die sustainability-overwegingen meewegen in hun investment thesis, biedt dit een bruikbaar toetsingskader: pas wanneer alle drie de ‘poorten’ opengaan, is een technologie – en daarmee de onderliggende investering – rijp voor schaalvergroting.
Maak M&A jouw voorkeursbron in Google
Met een nieuwe Google-functie bepaal je nu zelf welke bronnen je als eerste ziet wanneer je zoekt. Zo mis je nooit meer het laatste nieuws van M&A.
Voeg M&A toe aan Google