Nitin Pabbi, The Headhunter Group: “Grip hebben op je portfolio-bedrijven is anno nu pure noodzaak”
Volgens het Interim Benchmark Report 2027 van The Headhunter Group ligt de mediaan voor interimwerk in private equity op 150 euro per uur, 1200 euro per dag, het hoogste van de functiegroepen.
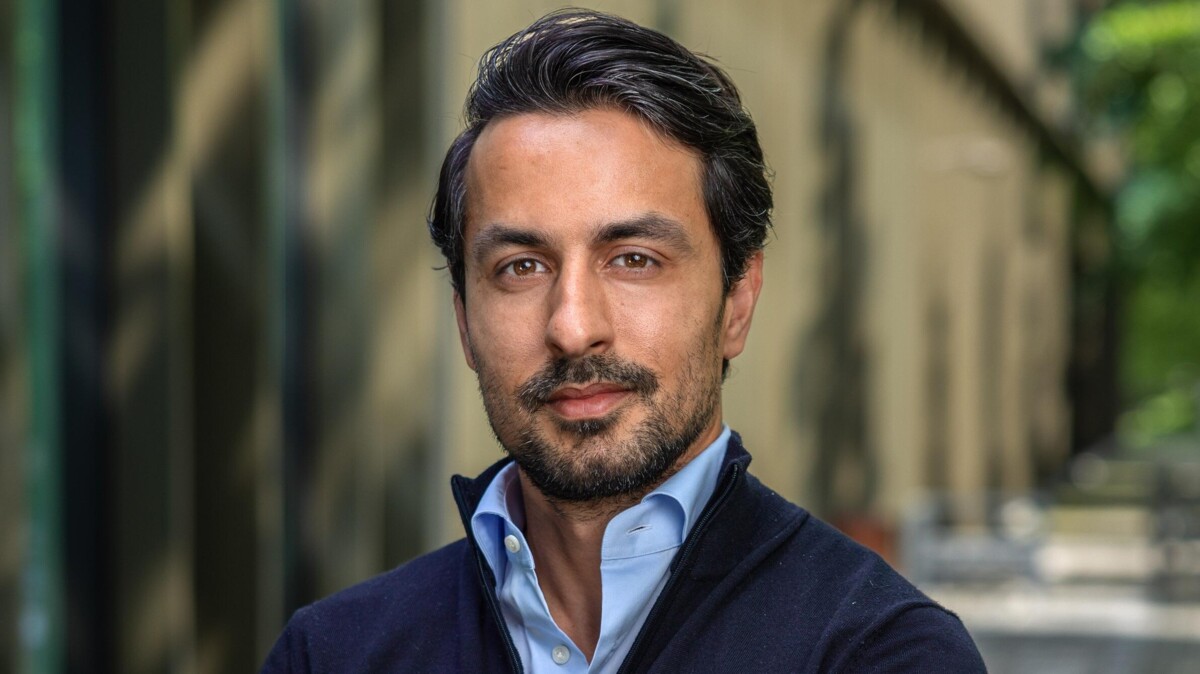
Founding Partner Nitin Pabbi beantwoordt zestien vragen over de belangrijkste trends die uit het rapport, waar een team van twaalf mensen drie maanden lang aan werkte, naar voren komen.
Wat viel u als eerste op, na het analyseren van jullie Interim Benchmark Report 2027, wat is dé trend in dit rapport dat uur- en dagrarieven voor 38 interimfuncties in Finance en Investment Management geeft?
“De Fund CFO, is opnieuw ingericht. Bij fondsen zien we veel interim finance-professionals die de rol invullen totdat de vaste Fund CFO vacature is ingevuld. De rol is veranderd: de CFO is nu verantwoordelijk voor fund operations, fund control en de finance-directie van het fonds. En hij of zij is vanuit finance betrokken bij waardecreatie in de portfoliobedrijven. Die combinatie is er vooral bij de nieuwere fondsen, dat beeld zien we de afgelopen jaren duidelijk. Maar mensen die dat gehele profiel bieden, zijn in de praktijk schaars. De één wil zich vaak alleen richten op waardecreatie en geen fund operations doen. Dat terwijl de partners ondernemerschap vragen, waarbij iemand zijn of haar eindverantwoordelijkheid pakt op alle elementen en niet direct een team van 5 aanstuurt.”
Het aantal Nederlandse deals met PE-betrokkenheid steeg in de eerste helft van 2026 met 25 procent ten opzichte van een jaar eerder. Zien jullie die groei één-op-één terug in de vraag naar interim-M&A-professionals, of loopt die vraag achter of juist voor op de dealmarkt?
“Interim loopt voor de dealmarkt uit en blijft daarna doorlopen. Fondsen halen capaciteit al binnen vóór de deal, vóór carve-out readiness, vendor due diligence en het 100-dagen waarde creatie plan. Na closing duurt die inzet vaak nog maanden.”
Tijdens het recent mede door jullie georganiseerde Value Creation Event vergeleek u het aantal private equity-huizen in de Verenigde Staten en Europa met het equivalent aan het aantal McDonald’s?
“Klopt, er zijn inmiddels bijna 40.000 PE-huizen in Amerika en Europa, gelijk aan het aantal McDonald-vestigingen. Blijkbaar is kapitaal ophalen net zo gemakkelijk als een hamburger bakken. Private equity is explosief gegroeid én de macro-economische omstandigheden zijn veranderd. Geld lenen is duurder geworden, waarderingen lopen op, exits gaan langzamer. In deze uitdagende markt haalt niet iedereen zomaar even de hurdle rate van 8 procent. Je moet je echt differentiëren, inzetten op operationele waardecreatie.”
"In deze uitdagende markt haalt niet iedereen zomaar even de hurdle rate van 8 procent. Je moet je echt differentiëren, inzetten op operationele waardecreatie.”
De opkomst bij het event was veelzeggend, waar eerst werd ingezet op kleinschalig met pakweg dertig deelnemers, verzamelden zich meer dan honderd professionals uit de PE-wereld in Move Amsterdam?
“Hoezeer deze transitie op dit moment leeft, bleek wel uit de poll die The Headhunter Group en Momentum hielden op LinkedIn. Gevraagd naar welk thema centraal moest staan op het aankomende event, werd massaal gestemd op operationele waardecreatie.”
Sander van Woerden, oprichter van Lexar Partners, PE-kantoor dat een eigen softwaretool ontwikkelde voor waardecreatie, noemde als voorbeeld dat het omgooien van het businessmodel soms een voorwaarde is om in te stappen.
“Grip hebben op je portfoliobedrijven is anno nu pure noodzaak. Het inzetten van AI-consultants is daarbij key. Ik begon met de Fund CFO, als nieuwe interim-rol. De finance-discipline verschuift, andere skills – technologisch – zijn een vereiste. De moderne CFO moet alle taken van A tot Z op zich nemen. Strategisch, waarde creatie én operationeel.”
Volgens jullie rapport is 60 procent van de werkgevers van plan een interimprofessional in te huren. Geldt dat ook voor PE-fondsen zelf, of komt de vraag vooral van hun portfoliobedrijven?
“Beide, zowel fondsen als portfoliobedrijven. Ondanks dat het zwaartepunt bij de portco’s ligt op het CFO stuk, op carve-outs en integraties (PMI). Bij de fondsen groeit de vraag naar fund operations, naar licentie aanvragen. En dekking van het team bij verlof, schaarste. Door match op cultuur en ondernemende functie of overload aan werk dat nu is gedelegeerd aan Investment Managers.”
Carve-outs noemen jullie het groeigebied van 2026. Wat drijft die golf: corporates die hun portfolio opschonen, of PE-partijen die carve-outs als instapmoment zien?
“Corporates schonen hun portfolio op voor focus en kapitaaloptimalisatie. PE ziet een carve-out als instapmoment met een ingebouwde value creation case: het bedrijf zelfstandig maken, is de waardecreatie. Voor onder andere Nimbus is er een carve out-project geweest waar we nauw bij betrokken waren, negen maanden lang met een US based entity.”
De Value Creation Director staat met 185 euro per uur bovenaan de Private Equity-tabel, boven de Investment Director met 175 euro. Wat zegt het over de PE-markt dat operationele waardecreatie inmiddels hoger wordt beloond dan dealmaking?
“Ik refereer wederom naar ons Value Creaton Event van afgelopen 2 september, waar we spraken over een nieuw tijdperk in private equity, over de transitie naar operationele waardecreatie. De tijd van multiple arbitrage is voorbij, laag inkopen en hoog verkopen is niet zo gemakkelijk meer. Waardecreatie is van essentieel belang door de macro-ontwikkelingen, de hogere waarderingen, het duurder geworden geld. De markt prijst deze Value Creation competenties hoog in op dit moment en daar ligt de toekomst. Tien tot vijftien jaar voorruit kijken is niet gemakkelijk, maar de huidige tijd vraagt daar wel om.”
"De markt prijst deze Value Creation competenties hoog in op dit moment en daar ligt de toekomst. Tien tot vijftien jaar voorruit kijken is niet gemakkelijk, maar de huidige tijd vraagt daar wel om.”
Een Carve-out Lead verdient met 150 euro per uur meer dan een Integration Lead (met 140 euro). Waarom is scheiden schaarser dan samenvoegen, terwijl buy-and-build juist zoveel integratiewerk oplevert?
“Samenvoegen is herhaalbaar, scheiden is elke keer uniek. Bij een carve-out bouw je onder tijdsdruk TSA’s, IT-ontvlechting en een finance-functie vanaf nul op. Buy-and-build levert veel integratiewerk op, dus veel mensen hebben die ervaring. Echte carve-outervaring daarentegen is zeldzaam.”
Jullie schrijven dat het tarief de stoel volgt en niet de jaren aan ervaring. Wat betekent dat voor een senior dealmaker van een advieskantoor die interim wil gaan werken, maar nog geen trackrecord als interim heeft?
“We bedoelen vooral dat een ‘zware CFO’ ook een fund operations functie en fund control taken oppakt om de opdracht uit te voeren. Dus de titels bestaan niet echt, maar de functie bepaalt het tarief en jij accepteert het, met redelijke onderhandelingsruimte. Het tarief is wel hoger naar mate je skillset uniek die je levert is. En dat heeft dus niet met louter het aantal jaren werkervaring te maken.”
Bij fondsen leunt de beloning van vaste medewerkers zwaar op carried interest, terwijl interim volledig in cash wordt betaald. Maakt dat interim aantrekkelijker voor ervaren PE-professionals, of juist minder?
“Geld wordt minder zwaar, carried interest is bij succes, mits de hurdle rate en rendementen worden behaald. De upside bij succes is wel vele malen hoger. Verder heb je bij interim ook perioden dat je zonder klus kunt komen te zitten. Dus per definitie is mijn antwoord dat het financieel niet aantrekkelijker is om als interimmer het werk te leveren. Ik hoor ook vaak dat partijen vinden dat je met een interimmer niet kunt bouwen. Ze komen slechts de klus klaren en dan zit het erop. Terwijl private equity over meerdere jaren (tot wel tien jaar+ tegenwoordig) gaat, om die resultaten te behalen. Interim is interessant wanneer je onafhankelijkheid, flexibiliteit en vrijheid wilt. Met ervaring.”
Strategy consultants, investment bankers en PE-professionals concurreren steeds vaker om dezelfde portfolio-gerichte opdrachten. Welke achtergrond wint die opdrachten op dit moment het vaakst, en waarom?
“Mensen met operational excellence/value creation (vaak hands-on strategie consultants) zouden het winnen. Tegelijkertijd is het maar de vraag wat er gebeurt als er net een buy&build-programma staat. Dan zijn M&A professionals waarschijnlijk meer gewild. Van origine kan een consultant markten beter doorgronden dan een bankier. En dat is weer belangrijk om succesvol te investeren.”
De Buy-and-Build Lead is een aparte functie met een mediaan van 160 euro per uur. Wat doet en kan zo iemand wat een portfolio-CFO of Integration Lead niet kan en doet, en op welk moment komt hij binnen?
“De M&A-man of vrouw bouwt de machine, laat de ebitda groeien en is de dealmaker. De portfolio-CFO runt het bedrijf. De integratie lead voegt het samen, direct na de platform-deal maar nog voor de eerste add-on.”
LP-rapportage is volgens jullie de grootste uitdaging die fondsen bij The Headhunter Group jullie neerleggen. Is dat vooral een data- en toolingprobleem, of een gebrek aan de juiste mensen?
“Dit is een alledaagse uitdaging bij ieder fonds. Het gaat om beide, maar data en controles komen eerst en je bent afhankelijk van de portco’s. De fondsen willen grip hierop. De juiste mensen? Zeker belangrijk, maar de juiste tooling kan tegenwoordig heel veel wegnemen van mensen die misschien iets minder goed zijn. Om dit te implementeren en oude systemen te vervangen, heb je financieel, data-analisten en engineers nodig. Voor CVC DIF hebben wij ruim negen maanden geholpen aan een dergelijk traject. Dat is afgelopen week tot zijn eind gekomen, afgerond. Chronograph is de tool die hun voortaan betere inzichten geeft.”
Jullie noemen het waarnemen van een vacante vaste functie een risico onder de Wet DBA. Tegelijk beschrijft het rapport het overbruggen van een Head of M&A-positie tijdens een vaste werving als een van de belangrijkste redenen om interim in te huren. Hoe richten jullie zo’n opdracht in, zodat deze juridisch overeind blijft?
“De opdracht is specialistisch genoeg om deze af te bakenen met concrete eigen resultaten, met een specifiek deal, traject of specifieke overdracht. Looptijd is hiervan ook afhankelijk.”
Vanaf 2028 kan ook de inhurende partij een boete krijgen. Merken jullie nu al dat PE-fondsen terughoudender worden met interim, of verandert vooral de manier waarop opdrachten worden vastgelegd?
“Ik zie op dit moment geen terughoudendheid. Een duidelijk geformuleerde opdracht is de toekomst, op die wijze kun je gewoon blijven inhuren, daarvan ben ik overtuigd. Ik verwacht evenmin dat de vraag afneemt, wellicht verandert de vorm van opdrachten. Voor PE voorzie ik in de lower- en mid-market – tot dealwaarden van zeg maar 6 miljoen euro – enorm dealvolume. In dat segment is ook de meeste waarde toevoegbaar, het gaat daar niet stroperig.”
Nitin Pabbi
Functie: Founding Partner The Headhunter Group
Leeftijd: 37 jaar
Studie: Bachelor of Science, Business Administration, Nyenrode New Business School
Gezinssituatie: Verloofd met Rachel en aanstaand vader vanaf mei 2027 van een prachtige dochter
Laatst gelezen boek: Help ik heb mijn vrouw zwanger gemaakt! Kluun. Echter lees ik enkel boeken over succesvolle ondernemers en biografieën.
Hobby, sport: Voetbal, golf, zwemmen,
Dé vakantiebestemming: Ibiza en skiën in de Alpen