Erik in 't Groen (Royalis): "Klopt de businesscase, maar niet de waarden? Dan doen we de deal niet"
Managing Partner Erik in 't Groen vertelt over Royalis Investments, waar christelijke waarden het verschil maken.
In een volle private equity-markt kiest Royalis Investments – onlangs nog onderdeel van het grote private equity totaaloverzicht van MenA.nl – nadrukkelijk een eigen koers. Het Rotterdamse family office investeert zonder exitdruk, met een lange termijn aanpak, en met christelijke waarden als harde selectie-eis. Managing partner Erik in 't Groen over waarderen zonder exitmultiple, dealsourcing buiten het veilingcircuit en een deal die werd afgeblazen terwijl de cijfers klopten.
Royalis werd zo'n acht jaar geleden opgericht door Coolblue-medeoprichter Bart Kuijpers, samen met Maurits Roose. Het family office neemt met eigen vermogen bij voorkeur minderheidsbelangen in gevestigde Nederlandse bedrijven in handel, dienstverlening en IT. In de portefeuille zaten of zitten onder meer Intermax Group, NewCompliance, Zens, en sinds februari 2026 Meestersgilde.
Erik in 't Groen trad in 2024 aan en vormt nu met Roose het managing partnership. Hij studeerde aan Nyenrode en werkte negen jaar bij de Rabobank, onder meer als turnaround professional bij bijzonder beheer. Daarna volgden een herstructurerings- en corporate-financeboutique en 4,5 jaar business restructuring bij PwC Deals.
Onder zijn leiding werd de propositie van Royalis aangescherpt: een ondergrens van 2 miljoen euro EBITDA, tickets van gemiddeld 8 miljoen euro en de christelijke signatuur explicieter als kompas.
Je kwam van de adviseurskant. Waarom de overstap naar investeren?
"Bij PwC kwam het moment van: word ik hier nou echt gelukkig van? Wat wil ik nog een keer doen? Dat bleek investeren. Daar heb ik bewust over nagedacht, ook vanuit mijn christelijke achtergrond: wat is het hogere doel? Het doel van investeren is niet alleen om onderaan de streep geld te verdienen. Royalis was toen al een paar jaar actief, en daar heb ik me aangesloten."
Hoe is Royalis ontstaan?
"Bart Kuijpers had na zijn vertrek bij Coolblue een fors bedrag op zijn rekening. De vraag was: wat ga je daarmee doen, en hoe kun je de wereld een stukje mooier maken? Tegelijkertijd is ondernemen vaak best eenzaam. Dus zijn we gestart met het idee om een familie van bedrijven te bouwen, met geduldig kapitaal: ondernemingen op lange termijn ondersteunen, zonder exitdruk en vanuit rentmeesterschap. Daar hebben we ook leergeld in betaald. We kijken nu nog kritischer naar de ondernemerskwaliteiten en de onderliggende drijfveren van de ondernemer."
Wat is er sinds jouw komst veranderd?
"We hebben de propositie aangescherpt. We zijn nog steeds een familiefonds, grotendeels van Bart en voor een klein deel van Maurits en mij. Maar we hanteren nu een ondergrens van 2 miljoen EBITDA, met tickets rond de 8 miljoen. Bij snelgroeiende bedrijven was de cash vaak na anderhalf jaar op, en ging het gesprek vooral over wie instapt tegen welke waardering. Daar past onze aanpak niet bij. En we gebruiken de christelijke waarden nu explicieter als kompas bij de selectie."
Jullie denken niet in exits. Hoe dan wel?
"Wij noemen altijd het voorbeeld van kathedralen bouwen. Degene die begon met de bouw, zag die vaak niet af. Bij onze deelnemingen maken we dus geen afspraken over een moment of criteria waarop we eruit willen. Wel vind ik het belangrijk dat we samen waarde toevoegen. Als we het huwelijk aangaan, denken we niet al na over de scheidingspapieren."
"Als we het huwelijk aangaan, denken we niet al na over de scheidingspapieren."
Toch hebben jullie Intermax verkocht. Aan wie?
"Aan de ondernemer zelf. We zijn negen jaar betrokken geweest bij Intermax, een Rotterdamse MSP'er in Nederlandse cloud en ziekenhuissoftware. Hij was mede-aandeelhouder en er ontstond de mogelijkheid dat hij zelf kon terugkopen. We hadden hem misschien ook aan de markt kunnen verkopen, maar we maakten een goed rendement en vonden het belangrijker om het bedrijf terug te leggen bij de ondernemer die er zelf mee verder wilde. Hij heeft nu alle aandelen."
Wat betekent buy-and-hold voor de prijs die je betaalt? PE rekent altijd terug vanaf een exit.
"In theorie zou je lagere prijzen moeten betalen. Dat is soms ook de uitdaging in het gesprek: wij rekenen niet terug vanaf een exit-multiple, dus we betalen geen prijs die alleen klopt als je over vijf jaar doorverkoopt. Wel een eerlijke prijs zonder een hoog schuldniveau op de onderneming, met een partner die operationeel meebouwt. Ondernemers die voor ons kiezen, wegen dat totaalverhaal. Maar we merken dat we tot een transactie komen als ook de toegevoegde waarde er is, ook operationeel. Dan moet het totaalverhaal passen."
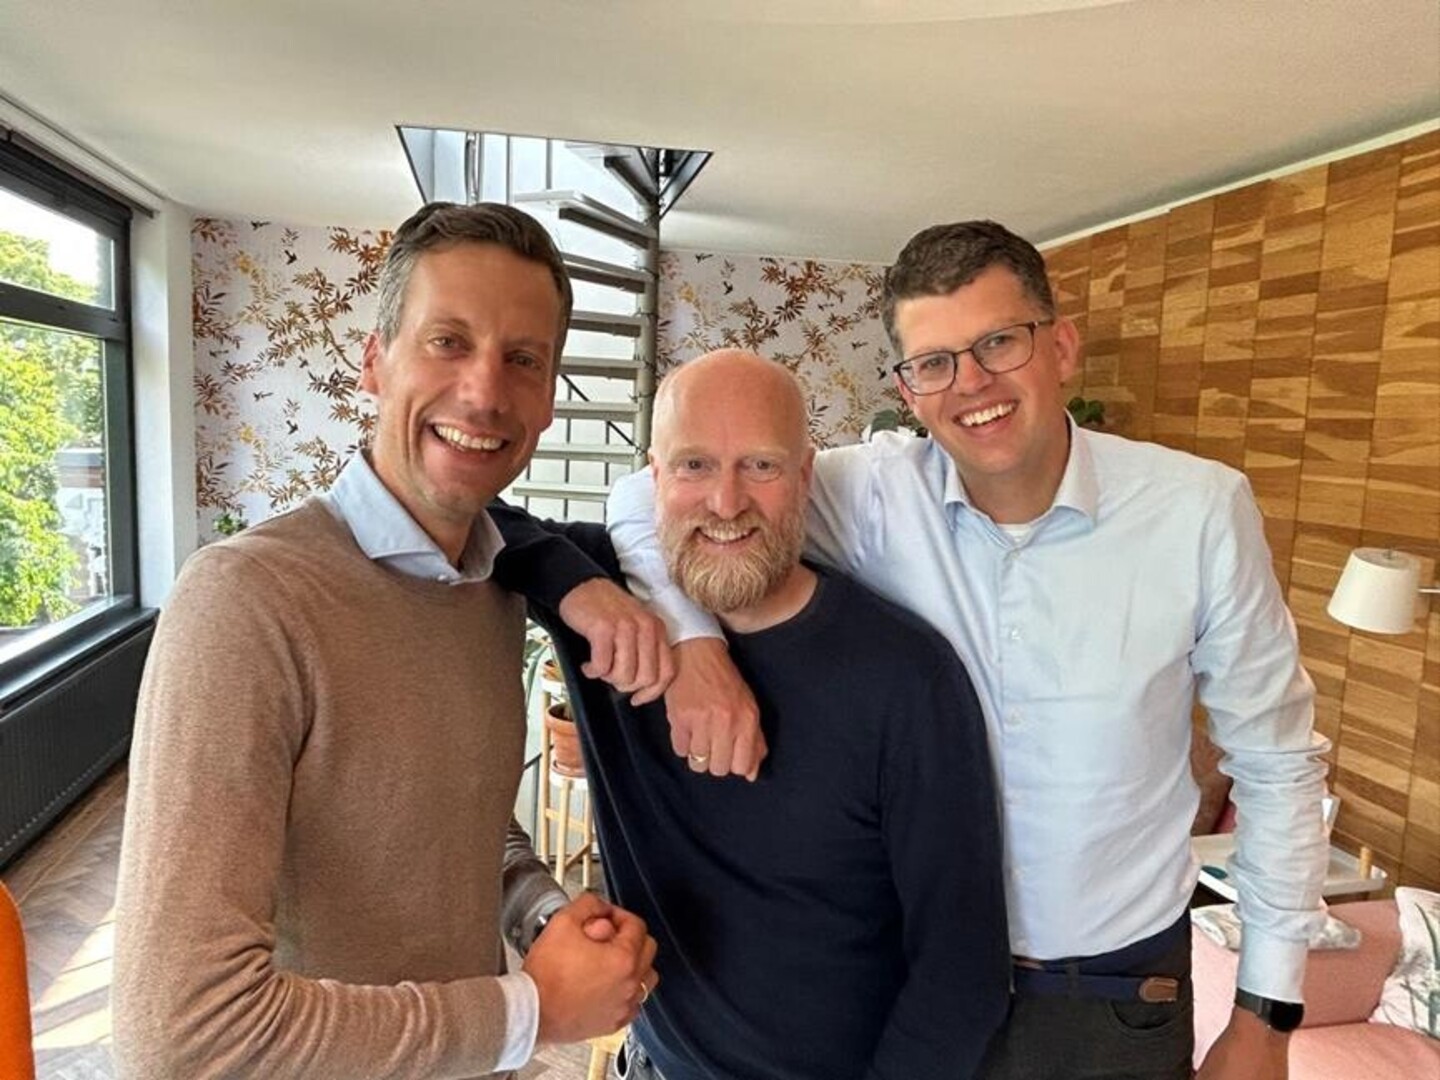
Van links naar rechts: Maurits Roose, Bart Kuijpers & Erik in 't Groen
Hoe herken je een bedrijf waarmee je decennialang kunt bouwen?
"Op twee assen. Eerst de reguliere businessassen: marktpotentie, ondernemerskwaliteit, onderscheidend vermogen. Dat doen veel partijen. Wij zoomen daarnaast in op de waarden. Is de ondernemer betrokken? We nemen veelal een minderheidsbelang, zodat de ondernemer aan boord blijft en de cultuur behouden blijft. En we kijken of de ondernemers zich herkennen in onze christelijke identiteit."
Is dat christelijke criterium een nice-to-have, of kan het een deal blokkeren?
"Het kan doorslaggevend zijn. Vrij recent hadden we een casus waarin de businesscase vijf van de vijf vinkjes had. Rationeel gezien hadden we misschien moeten investeren. Maar we vroegen ons af: voelen we echt de klik, en kunnen we met deze ondernemer het gesprek voeren over hoe je naar de wereld kijkt? Dat voelde niet goed. We hebben toen gezegd: we doen het niet. Op twee punten moet het kloppen, anders doen we het niet."
Werkt het ook andersom?
"Ja, en daar ben ik heel eerlijk over. In de eerste jaren hadden we investeringen die tegenvielen. Soms voelde het goed met de ondernemer, maar hadden we te weinig aandacht voor de businesskant. Daarom kijken we nu strenger en kritischer naar de ondernemer, de markt en de groei. Die selectie aan de voorkant willen we nog duidelijker doen."
Hoe komen jullie aan deals?
"Ongeveer de helft via de reguliere corporate finance-partijen. De andere helft via één-op-één-contact en netwerken waar we bij betrokken zijn, zoals christelijke businessclubs of het netwerk rond Mercy Ships. Bij de gemiddelde investeerder komt denk ik zo'n 80 procent via corporate finance. Omdat we steeds duidelijker zeggen wie we zijn, kiezen ondernemers vaker bewust voor ons. We worden daardoor minder betrokken bij veilingprocessen en hebben meer één-op-één-trajecten."
"Omdat we steeds duidelijker zeggen wie we zijn, kiezen ondernemers vaker bewust voor ons."
Jullie laatste deal was Meestersgilde. Wat gaf daar de doorslag?
"We kwamen een klein jaar voor de transactie in februari in contact, via Jan Louis Burggraaf van corporate finance-adviseur Schuiteman. De ondernemer zei achteraf dat het doorslaggevend was dat we in het eerste gesprek vooral over zijn drijfveren hebben gesproken en niet over EBITDA. We hebben een goede prijs betaald en ondersteunen ook operationeel, maar hij zei: ik heb nu een deskundige mede-aandeelhouder die in moeilijke momenten snapt waar het echt om gaat."
Hoe financieren jullie vervolgstappen, zoals add-ons?
"Met een mix van eigen inbreng en een vrij conservatieve bankfinanciering. Bij Meestersgilde, dat bemiddelt in vaklieden zoals timmerlieden en schilders, zijn dagelijks zo'n 900 vakkrachten aan de slag. Samen bouwen we verder aan de ambitie om de leidende marktpositie in de bouw, vastgoedzorg en techniek verder te versterken en uit te breiden. De We kijken daar hoe we AI kunnen inzetten om zo bedrijfsprocessen te verbeteren, maar ook nadrukkelijk naar overnames. "
Hoe komen de waarden terug in de samenwerking na de deal?
"We spreken op kwartaalbasis met de ondernemer over persoonlijke groei en leiderschap: wie ben je, hoe komen je waarden terug in het bedrijf, welke impact kun je maken? Eén keer per jaar gaan we een paar dagen op expeditie met onze ondernemers. En het gaat over balans. Veel ondernemers bouwen in vijf tot zeven jaar een succes, maar zagen hun gezin minder of zijn uit elkaar. Rendement is belangrijk, maar er is meer. Dat vraagt wel een type ondernemer dat openstaat voor dat gesprek."
"Rendement is belangrijk, maar er is meer. Dat vraagt wel een type ondernemer dat openstaat voor dat gesprek."
Wat zijn de groeiplannen van het fonds?
"De doelstelling is om in drie jaar 40 miljoen te investeren. Eind dit jaar is ongeveer de helft geïnvesteerd. Dit jaar doen we naar verwachting nog twee deals, zodat we er drie hebben gedaan in 2026, en volgend jaar willen we er ook drie doen. Daarna willen we 40 à 50 miljoen extern ophalen, bij christelijke families en vermogende particulieren in Europa die willen dat hun vermogen rendeert én de wereld mooier maakt. Over drie jaar hebben we denk ik een bedrijf of twaalf in portefeuille en zo'n 80 miljoen aan kapitaal."
Wat is je belangrijkste inzicht tot nu toe?
"Dat je in een volle PE-markt heel duidelijk moet zijn over wie je bent. Adviseurs zeggen dat geen andere partij daar zo helder over is: wat je ziet, is wat je krijgt. Het levert mooie gesprekken op, met corporate finance-adviseurs die zich realiseren dat ze hun klant nooit hebben gevraagd wat hij echt belangrijk vindt of wat hij gelooft. Persoonlijk vind ik het belangrijk om dat uit te spreken, in een wereld waarin we dat soms moeilijk vinden. Vroeger deed ik dat zelf niet. Maar het is ook iets krachtigs."
Maak M&A jouw voorkeursbron in Google
Met een nieuwe Google-functie bepaal je nu zelf welke bronnen je als eerste ziet wanneer je zoekt. Zo mis je nooit meer het laatste nieuws van M&A.
Voeg M&A toe aan Google