Overnameprijzen MKB eurozone stijgen naar 8,9 keer de winst
Overnameprijzen Europese MKB-bedrijven stijgen licht, kloof tussen investeringsfondsen en strategische kopers bijna verdwenen.
© Shutterstock
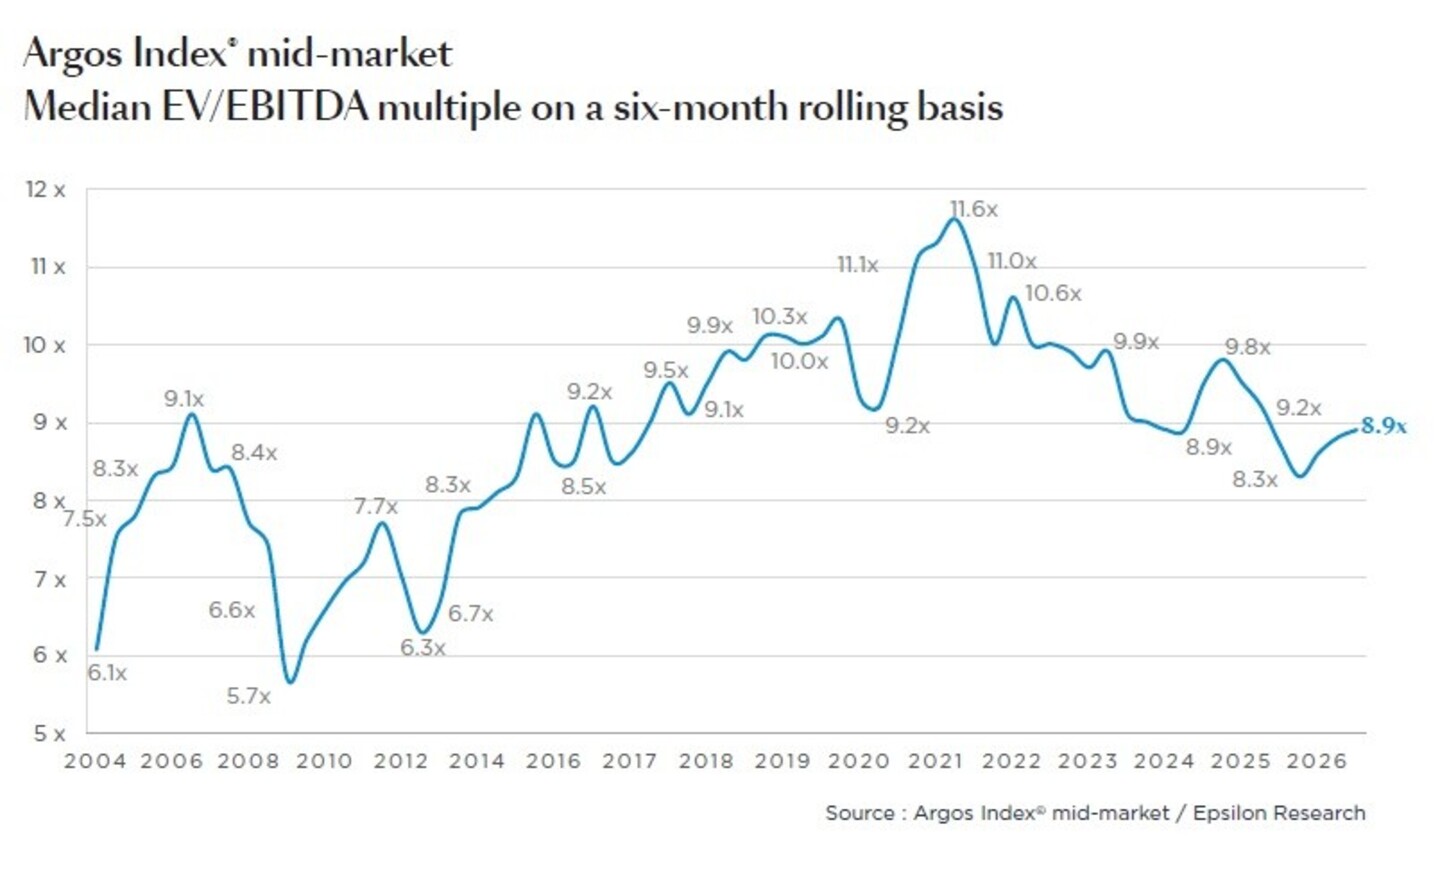
De Argos Index®, die de waardering van niet-beursgenoteerde middelgrote bedrijven in de eurozone meet, is in het derde kwartaal van 2026 licht gestegen naar 8,9 keer de EBITDA.
Het is de derde kwartaalstijging op rij, al neemt het tempo af. In het lagere middensegment (transacties van 15 tot 150 miljoen euro) liep de mediane multiple op naar 8,5x, terwijl het hogere middensegment (150 tot 500 miljoen euro), dat in het tweede kwartaal nog de stijging aanjoeg, terugzakte naar 9,2x. Achter die schijnbare stabiliteit gingen de twee kopersgroepen juist tegengestelde kanten op.
Investeringsfondsen betaalden gemiddeld 9,0x EBITDA, een flinke daling ten opzichte van 10,2x in het tweede kwartaal.
Strategische kopers, zoals bedrijven die een branchegenoot overnemen, betaalden juist meer: 8,8x, tegen 7,9x een kwartaal eerder. Daarmee is het verschil tussen beide groepen geslonken van 2,3x naar slechts 0,2x, het kleinste verschil sinds eind 2021.
Waarom betalen investeerders nu minder?
Volgens de onderzoekers speelt de sterk gestegen rente een hoofdrol. Door de energieschok rond het conflict met Iran liep de inflatie op en verhoogde de ECB in september de depositorente opnieuw, naar 2,50 procent. De lange rente in de eurozone bereikte het hoogste niveau sinds 2012. Fondsen, die overnames grotendeels met geleend geld financieren, voelen dat direct in wat ze kunnen betalen. Bedrijven financieren overnames vaker uit eigen middelen en kasstromen en zijn daardoor minder gevoelig voor de rente.
Opvallend is ook dat de prijzen steeds verder uiteenlopen. Een recordaandeel van 32 procent van de transacties vond plaats tegen minder dan 7x EBITDA, het hoogste niveau sinds de start van de meetreeks in 2018. Tegelijk steeg het aandeel deals boven 15x EBITDA van een historisch dieptepunt van 5 procent naar 8 procent, al blijft dat onder het langjarig gemiddelde van 15 procent.
Strategische kopers waren goed voor driekwart van die duurste overnames, vooral in elektrische en elektronische apparatuur, zakelijke dienstverlening en software. Volgens de onderzoekers wijst dit op een markt die steeds scherper onderscheid maakt tussen bedrijven, en niet op een algemene prijsdaling.
De fusie- en overnameactiviteit in het middensegment neemt in het derde kwartaal van 2026 licht af, tegen een onrustige achtergrond
Het aantal overnames in het middensegment daalde in het derde kwartaal met slechts 2 procent ten opzichte van het voorgaande kwartaal, de derde daling op rij maar wel in een afnemend tempo. Ten opzichte van dezelfde periode vorig jaar lag het volume 10 procent lager, maar over de eerste negen maanden van 2026 ligt het nog altijd 7 procent boven 2025. Dat is opmerkelijk veerkrachtig in vergelijking met de bredere overnamemarkt: wereldwijd daalde de totale overnamewaarde met 41 procent tot 993 miljard dollar, het eerste kwartaal onder de biljoen dollar sinds medio 2025.
Ook de activiteit van investeringsfondsen bleef op peil. Het aantal buy-outs (LBO’s) steeg met 3 procent, gesteund door ruime beschikbaarheid van directe leningen van niet-bancaire financiers. Wel verschoof de focus van fondsen naar kleinere overnames, omdat de hogere financieringskosten zwaarder drukken op grote, met veel schuld gefinancierde deals. Of de toenadering tussen fondsen en strategische kopers blijvend is, of slechts een tijdelijk effect van de samenstelling van de deals, moet in de komende kwartalen blijken.