Negatief loon bij leaverregelingen: claimen kan negatief uitpakken
Let op bij het claimen van negatief loon bij vertrek. Het kan soms beter zijn om daarvan af te zien.
© Shutterstock
Een paar maanden geleden verscheen in het FD een artikel naar aanleiding van een kennisgroepstandpunt (KGS) van de Belastingdienst over negatief loon bij leaverregelingen.
Er werd nogal verontwaardigd op gereageerd, in het FD-artikel en op LinkedIn. Toch is het standpunt minder onbegrijpelijk dan het lijkt. Maar let op: wie negatief loon claimt, moet wel vooraf de consequenties overzien.
Het KGS bespreekt de casus van een manager die bij vertrek wordt geconfronteerd met een leaverclausule. De Belastingdienst stelt vervolgens dat hij in box 2 belasting moet betalen over ‘papieren winst’. Daar staat tegenover dat hij in box 1 negatief loon kan claimen. Probleem is dat de heffing in box 2 direct plaatsvindt, terwijl het negatief loon in box 1 mogelijk helemaal geen voordeel oplevert, of pas na een paar jaar.
In de praktijk krijg ik nog altijd veel vragen over hoe het nu zit. Ik vind het KGS eigenlijk niet zo onbegrijpelijk; sterker nog, ik kan de redenering wel volgen. Om te zien waarom, is het goed eerst terug te gaan naar de basis: wat houden leaverregelingen in?
Wat zijn leaverregelingen?
In participatieregelingen wordt vaak afgesproken dat een manager die vóór een exit uit dienst treedt, zijn aandelen moet aanbieden aan de werkgever of investeerder. De zogenoemde leavervoorwaarden bepalen onder welke omstandigheden en tegen welke prijs die aandelen moeten worden aangeboden.
Vaak wordt onderscheid gemaakt tussen een good leaver en een bad leaver, maar soms ook tussen een early, intermediate of neutral leaver. Dit zijn geen (fiscaal-)juridische begrippen; partijen geven er in onderhandeling zelf invulling aan.
De voorwaarden verschillen in de praktijk sterk, maar in veel gevallen zal de leaver een korting op de werkelijke waarde moeten accepteren. Dat geldt echt niet alleen voor de bad leaver die het ‘wel heel bont heeft gemaakt’. Het kan net zo goed gelden voor de bad leaver die vrijwillig vertrekt, of voor de good leaver die overtallig is en wordt ontslagen. Dat hangt geheel af van de definities en voorwaarden die partijen hanteren.
Het arrest van de Hoge Raad uit 2016
De oorsprong van het KGS ligt in een arrest van de Hoge Raad uit 2016. Daarin is geoordeeld dat de korting die een manager in die situatie bij vertrek moest accepteren, zó nauw samenhing met het einde van de dienstbetrekking dat deze als negatief loon kwalificeerde. Negatief loon is hier gelijk aan het verschil tussen de vrije marktwaarde van de aandelen en de prijs waarvoor de aandelen moeten worden aangeboden. Dat staat geheel los van de vraag of de manager uiteindelijk winst of verlies maakt op de investering.
Dit arrest zorgde destijds voor de nodige discussie. De manager kende immers de leavervoorwaarden bij aankoop van de aandelen. Ligt het risico dan niet eerder in de investeringssfeer? In dat geval zou je verwachten dat de leavervoorwaarden al bij aankoop zijn ‘ingeprijsd’. De Hoge Raad oordeelde echter anders.
Ingeprijsd bij aankoop? Dan geen negatief loon
Tegelijkertijd geldt: als bij het vaststellen van de aankoopprijs wél rekening is gehouden met de leavervoorwaarden, dan kan bij vertrek geen negatief loon worden geclaimd. De leaververplichting verlaat dan de loonsfeer en komt in de investeringssfeer terecht.
Zo worden hier in rulingtrajecten met de Belastingdienst ook vaak afspraken over gemaakt. Partijen spreken af dat geen negatief loon wordt geclaimd, omdat er bij de verkrijging, bij de vaststelling van de zakelijke koopsom, al rekening mee is gehouden.
Het leavereffect dubbel verwerkt
Door het arrest ontstaat een onevenwichtige situatie: het leavereffect wordt dubbel verwerkt.
• In het investeringsresultaat: de verkoopprijs is lager, dus de winst op de investering ook.
• En nogmaals via negatief loon.
Met het recente KGS probeert de Belastingdienst die asymmetrie te corrigeren. Als een belastingplichtige stelt dat sprake is van negatief loon, dan wordt in de investeringssfeer géén rekening gehouden met het leavereffect. Voor het bepalen van het resultaat bij vervreemding wordt dan uitgegaan van de werkelijke waarde van de aandelen. Het leavereffect komt uitsluitend tot uitdrukking in de loonsfeer, als negatief loon.
Vanuit een symmetriegedachte is dat goed te volgen. In de praktijk kan het echter ongunstig uitpakken voor iemand die een forse “papieren” box 2-winst realiseert die direct wordt belast, terwijl een negatief loon slechts beperkt verrekenbaar kan zijn in box 1. Dáár vraagt het FD-artikel terecht aandacht voor.
Wel of geen negatief loon: een keuze
Toch hoeft het in de praktijk niet zo ingewikkeld te zijn. Naar mijn mening kan een manager zich op het standpunt stellen dat de leavervoorwaarden al bij aankoop van de aandelen zijn ingeprijsd. De manager claimt dan geen negatief loon, want de leaverbepalingen bevinden zich in de aandeelhouderssfeer.
Deze leavervoorwaarden leiden wel tot een lagere verkoopprijs, waardoor als investeerder minder winst wordt gerealiseerd. Per saldo wordt dan alleen het daadwerkelijke resultaat op de participatie belast. Dat lijkt mij uiteindelijk ook voor de Belastingdienst een goede uitkomst.
Een cijfervoorbeeld
Stel: de manager heeft zijn aandelen gekocht voor 100. Bij vertrek is de waarde in het economische verkeer (WEV) 1.000, maar op grond van de leaverregeling moet hij ze aanbieden voor 300.
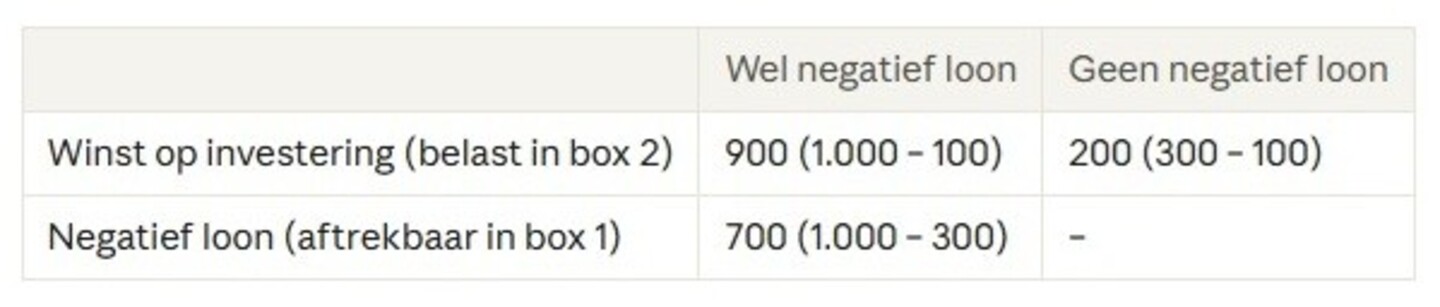
Dit is volgens mij ook precies de boodschap van het KGS:
• Claimt iemand negatief loon, en stelt hij dus dat de leaverbepalingen in de werknemerssfeer liggen, dan wordt daar in de investeringssfeer geen rekening meer mee gehouden. De volledige waarde van de aandelen wordt dan als verkoopopbrengst in aanmerking genomen. De manager moet zich ervan bewust zijn dat er wellicht niet voldoende ruimte is in Box 1 om het volledige negatief loon af te trekken, terwijl er wel een directe box 2 claim komt.
• Claimt iemand géén negatief loon, en bevestigt de manager daarmee dat de leaverbepalingen als investeerder zijn geaccepteerd, dan komt de leaverkorting tot uitdrukking in de verkoopprijs als investeerder. Alleen over die lagere prijs wordt dan afgerekend in box 2.
Vanuit die gedachte is het KGS eigenlijk best begrijpelijk.
Conclusie
Er zijn zeker situaties te bedenken waarin negatief loon voordelig uitpakt. Maar bedenk vooraf goed wat de consequenties zijn van het claimen van negatief loon: het kan negatief uitpakken!
Frederik Mulder is partner bij Svalner Atlas Advisors
Maak M&A jouw voorkeursbron in Google
Met een nieuwe Google-functie bepaal je nu zelf welke bronnen je als eerste ziet wanneer je zoekt. Zo mis je nooit meer het laatste nieuws van M&A.
Voeg M&A toe aan Google