League Tables Q3, 2026: Rustiger kwartaal, maar recordjaar blijft binnen handbereik
Met 286,9 miljard euro na negen maanden ligt 2026 al ruim boven de totale dealwaarde van de eerste drie kwartalen van elk jaar sinds 2021.
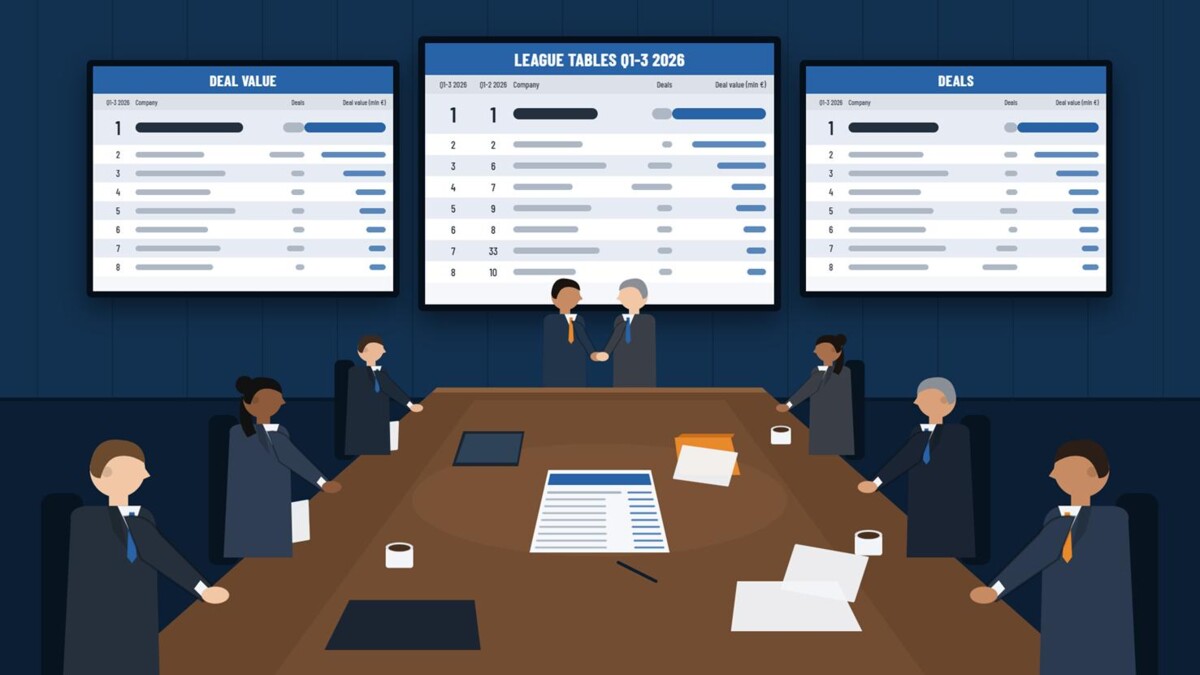
Na een uitzonderlijk tweede kwartaal schakelde de Nederlandse M&A-markt in het derde kwartaal van 2026 een versnelling terug. Toch staat de teller na negen maanden op een totale dealwaarde van 286,9 miljard euro, het hoogste niveau in de reeks sinds 2021. Dat is 23 procent meer dan de 233,1 miljard euro over dezelfde periode in 2025.
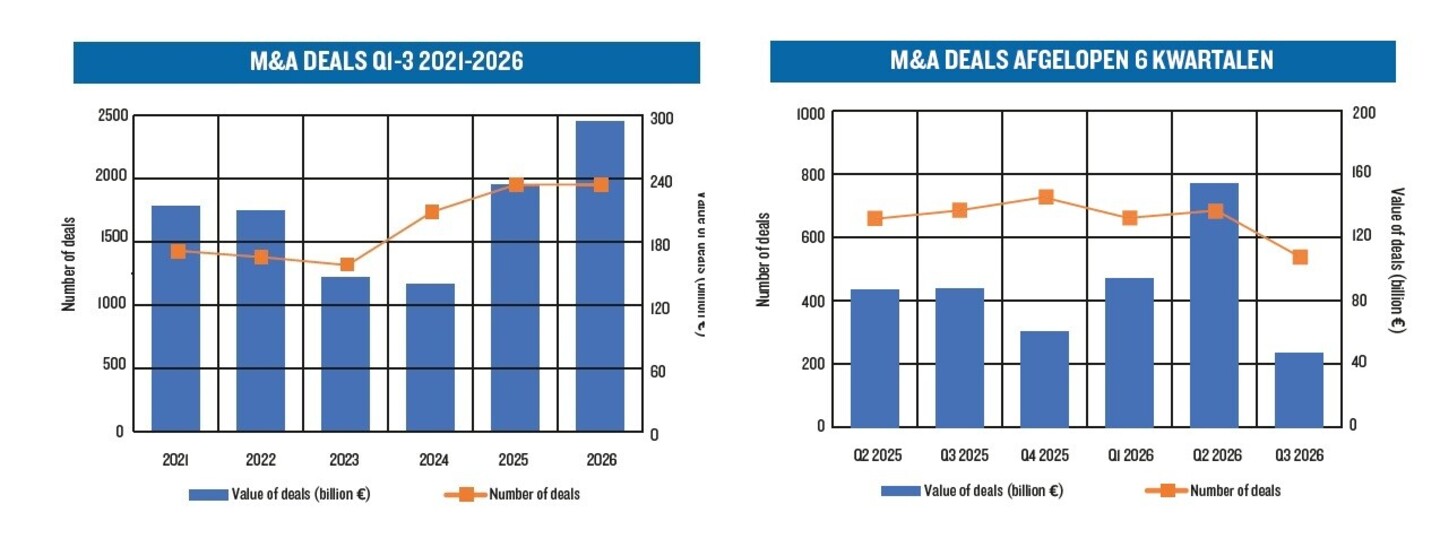
Het aantal transacties bleef met 1.904 deals vrijwel gelijk aan vorig jaar (1.921, een daling van nog geen procent). Daarmee ligt het volume nog altijd ruim boven de niveaus van 2021 tot en met 2024, toen het aantal deals over de eerste drie kwartalen tussen 1.345 en 1.692 schommelde.
Het derde kwartaal zelf was opvallend kalmer. Met 580 transacties was het het rustigste kwartaal van de afgelopen zes, 15 procent minder dan de 684 deals in het tweede kwartaal.
De dealwaarde zakte van 151,5 miljard euro naar 44,7 miljard euro, een daling van ruim 70 procent. Ten opzichte van het derde kwartaal van 2025 (678 deals, 83,8 miljard euro) lag het volume 14 procent en de waarde 47 procent lager.
Die terugval moet wel in perspectief worden geplaatst. Het tweede kwartaal werd gedragen door een handvol mega-cap transacties, waardoor de gemiddelde dealwaarde uitkwam op ruim 220 miljoen euro. In het derde kwartaal lag dat gemiddelde rond de 77 miljoen euro: minder megadeals, maar een mid-market die gewoon doordraaide.
M&A Advisory – Deal Value: Citigroup houdt Rothschild & Co nipt af
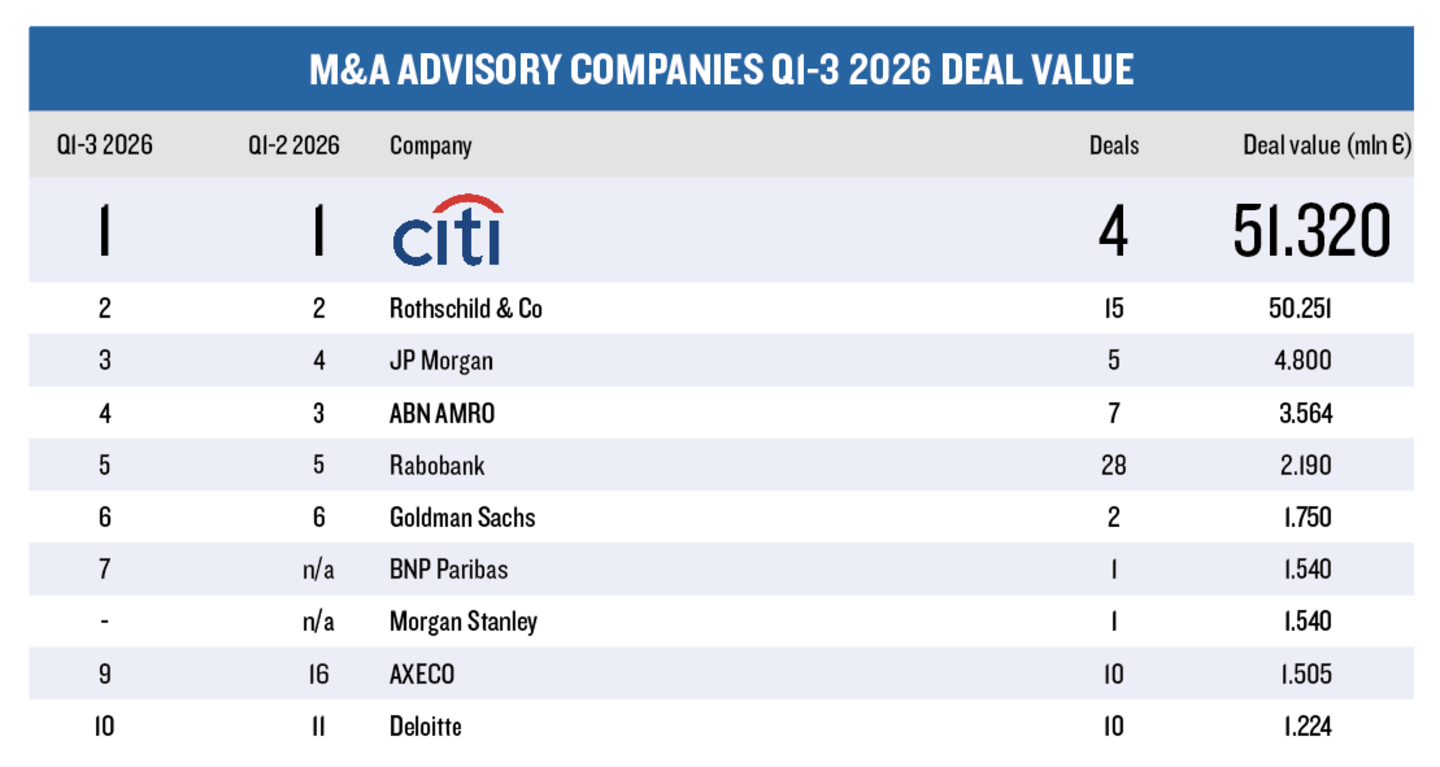
Aan de top van de ranglijst op dealwaarde blijft het een nek-aan-nekrace. Citigroup behoudt de eerste plaats met 51,3 miljard euro aan dealwaarde, verdeeld over slechts vier transacties.
Rothschild & Co volgt op een kleine 1,1 miljard euro achterstand met 50,3 miljard euro, maar wel over vijftien deals: geen enkele partij in de top tien combineert zoveel waarde met zoveel volume.
Achter dit duo wisselden JP Morgan en ABN AMRO van plek. JP Morgan klimt naar de derde positie (4,8 miljard euro, vijf deals), ABN AMRO zakt naar vier (3,6 miljard euro, zeven deals).
De vooruitzichten op de nabije toekomst zijn positief. "Corporate focus op schaal, weerbaarheid en strategie heeft aanleiding gegeven tot verschillende mega-cap transacties in 2026", blikt Bastiaan Vaandrager van Rothschild & Co terug. “Ook in de mid-market is er grotere activiteit. De sterke deal flow zien we aanhouden in Q4. Zolang positieve bedrijfsresultaten en beschikbaarheid van financiering gunstig blijven en geopolitieke spanningen niet escaleren zijn we optimistisch over 2027."
M&A Advisory – Deal Volume: Marktlink oppermachtig, Translink de grote klimmer
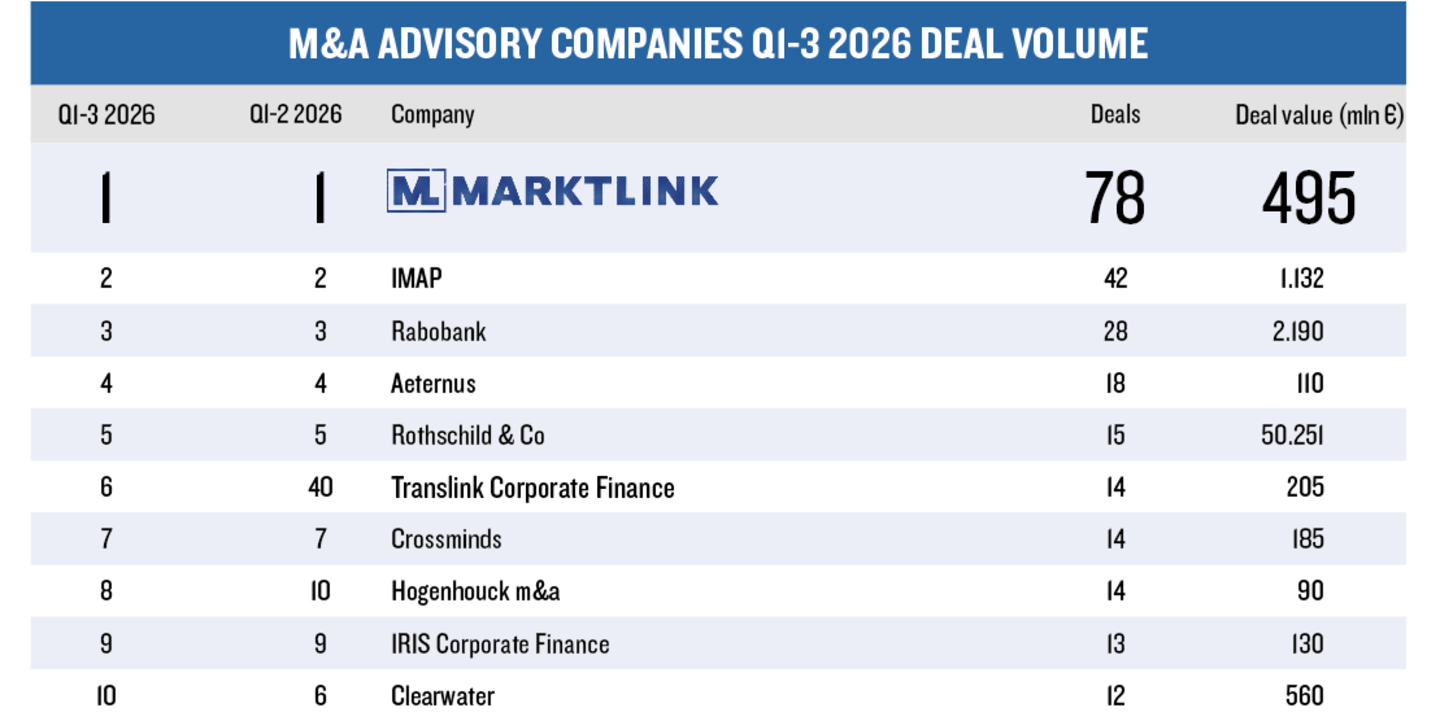
Op volume is de top vijf ongewijzigd ten opzichte van het eerste halfjaar. Marktlink staat met 78 transacties ruim bovenaan, bijna het dubbele van nummer twee IMAP (42 deals).
Rabobank (28), Aeternus (18) en Rothschild & Co (15) completeren de top vijf.
De opvallendste beweging komt van Translink Corporate Finance. Het kantoor stond na het eerste halfjaar nog op plek 40, maar klimt met veertien deals naar de zesde positie en is daarmee de snelste stijger in deze categorie.
“De M&A-markt is selectiever geworden, maar zeker niet stilgevallen. Kopers kijken kritischer naar kwaliteit en groeipotentieel, en sterke bedrijven blijven gewild", aldus Peter Joosten en Roy Joppen van overname advieskantoor Aeternus.
Legal Advisory – Deal Value: Clifford Chance blijft bovenaan, flinke verschuivingen eronder
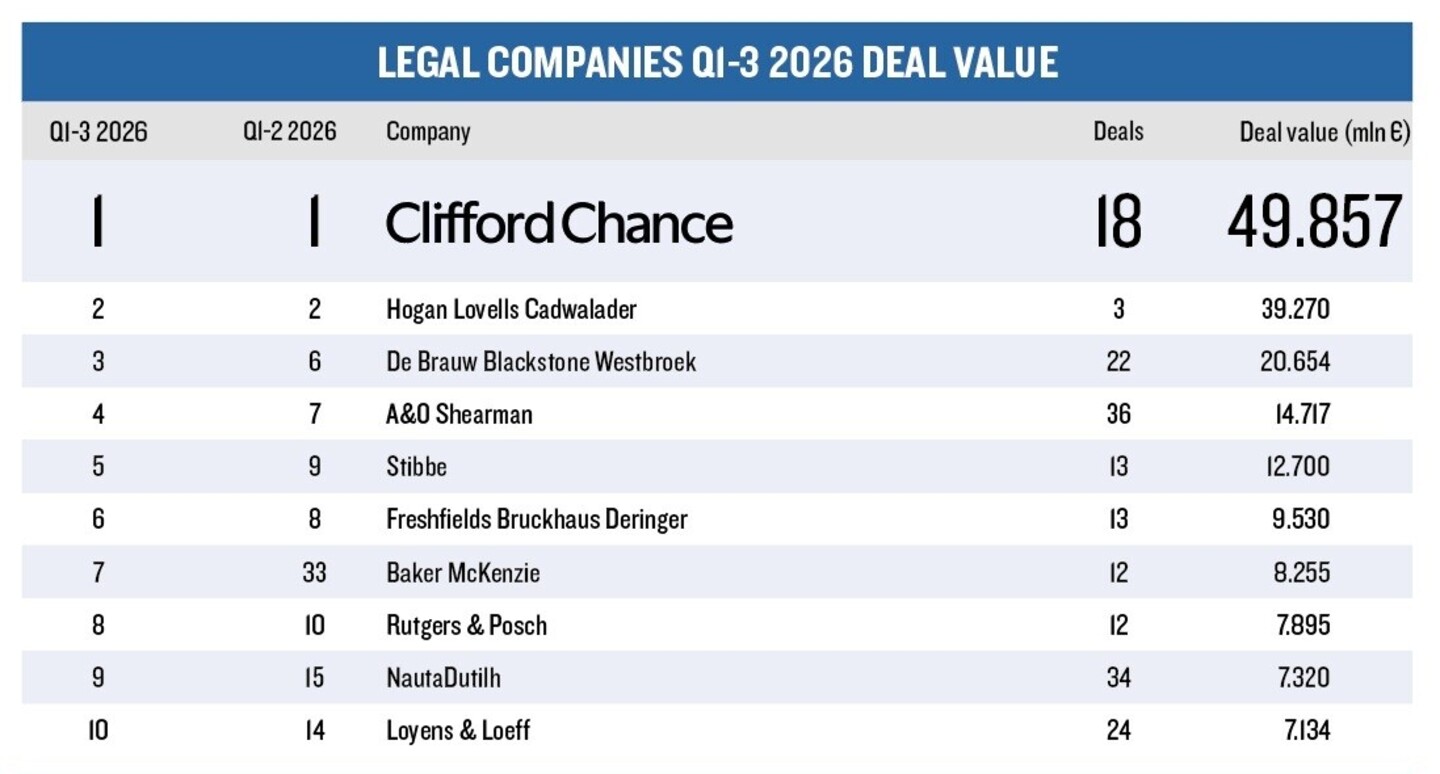
Clifford Chance voert de juridische ranglijst op dealwaarde nog altijd aan, met 49,9 miljard euro over achttien transacties. Hogan Lovells Cadwalader blijft tweede met 39,3 miljard euro, behaald met slechts drie deals. Dat illustreert hoe zwaar enkele grote transacties in deze ranglijst wegen.
Daaronder is het beeld flink in beweging. De Brauw Blackstone Westbroek stijgt van plek 6 naar 3 (20,7 miljard euro, 22 deals) en A&O Shearman van 7 naar 4 (14,7 miljard euro). Met 36 transacties is A&O Shearman bovendien de meest actieve partij in deze top tien.
Stibbe klimt van 9 naar 5 (12,7 miljard euro), terwijl Freshfields Bruckhaus Deringer van 8 naar 6 gaat. De snelste stijger is Baker McKenzie, dat van plek 33 naar plek 7 springt met twaalf deals ter waarde van 8,3 miljard euro. Ook Rutgers & Posch (van 10 naar 8), NautaDutilh (van 15 naar 9) en Loyens & Loeff (van 14 naar 10) winnen terrein.
“Wij kijken met trots terug op een intensief kwartaal, waarin de overname van Unilever Foods door onze cliënt McCormick eruit springt als één van de grootste deals van het jaar in Nederland", zegt Danielle du Bois-Buné, Hogan Lovells Cadwalader. “De dealmarkt blijft aantrekkelijk. We verwachten dan ook een druk einde van het jaar, met een actieve maar selectieve markt, gedreven door een sterke mid-market, private equity-exits en een focus op software, healthcare, business services en defense.
Legal Advisory – Deal Volume: deBreij aan kop, Vriman M&A Lawyers stormt naar twee
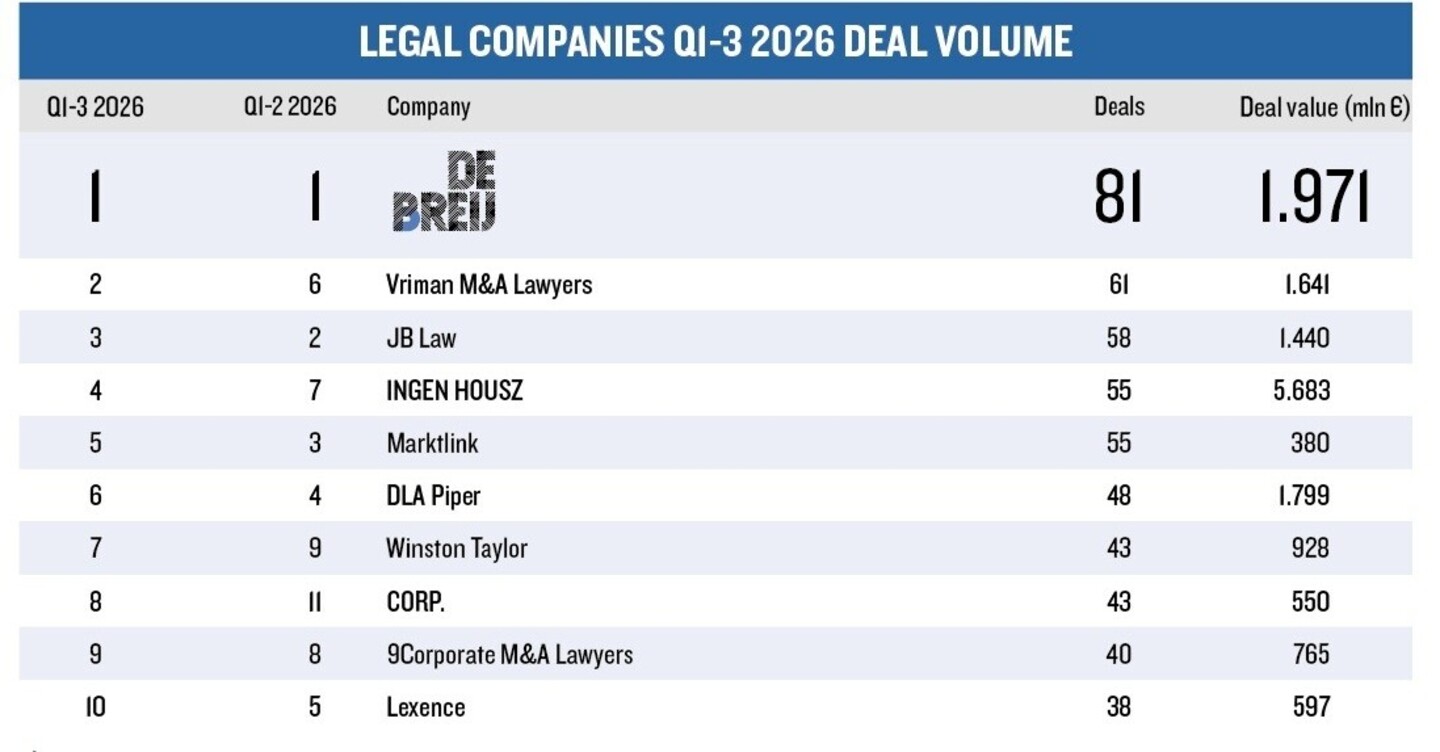
deBreij blijft de onbetwiste nummer één op volume met 81 transacties. De grootste verschuiving zit direct daaronder: Vriman M&A Lawyers stijgt van plek 6 naar plek 2 met 61 deals en is daarmee de snelste stijger. JB Law zakt één plek naar drie (58 deals).
INGEN HOUSZ klimt van 7 naar 4 met 55 transacties. Met 5,7 miljard euro aan dealwaarde springt het kantoor er in deze top tien bovendien uit qua omvang van de deals. Marktlink noteert eveneens 55 deals, maar zakt van 3 naar 5.
“In Q3 hebben we veel deals afgerond die begin dit jaar waren gestart, wat de langere doorlooptijd van transacties in de huidige markt illustreert", aldus Laura Overes van deBreij. "Daarbij zien we strategische partijen prominent aanwezig in de markt. Richting het einde van het jaar verwachten we dat processen weer versnellen, mede gedreven door de bekende deadline van 1 januari.”
Financial Due Diligence – Deal Value: Big Four-podium onveranderd
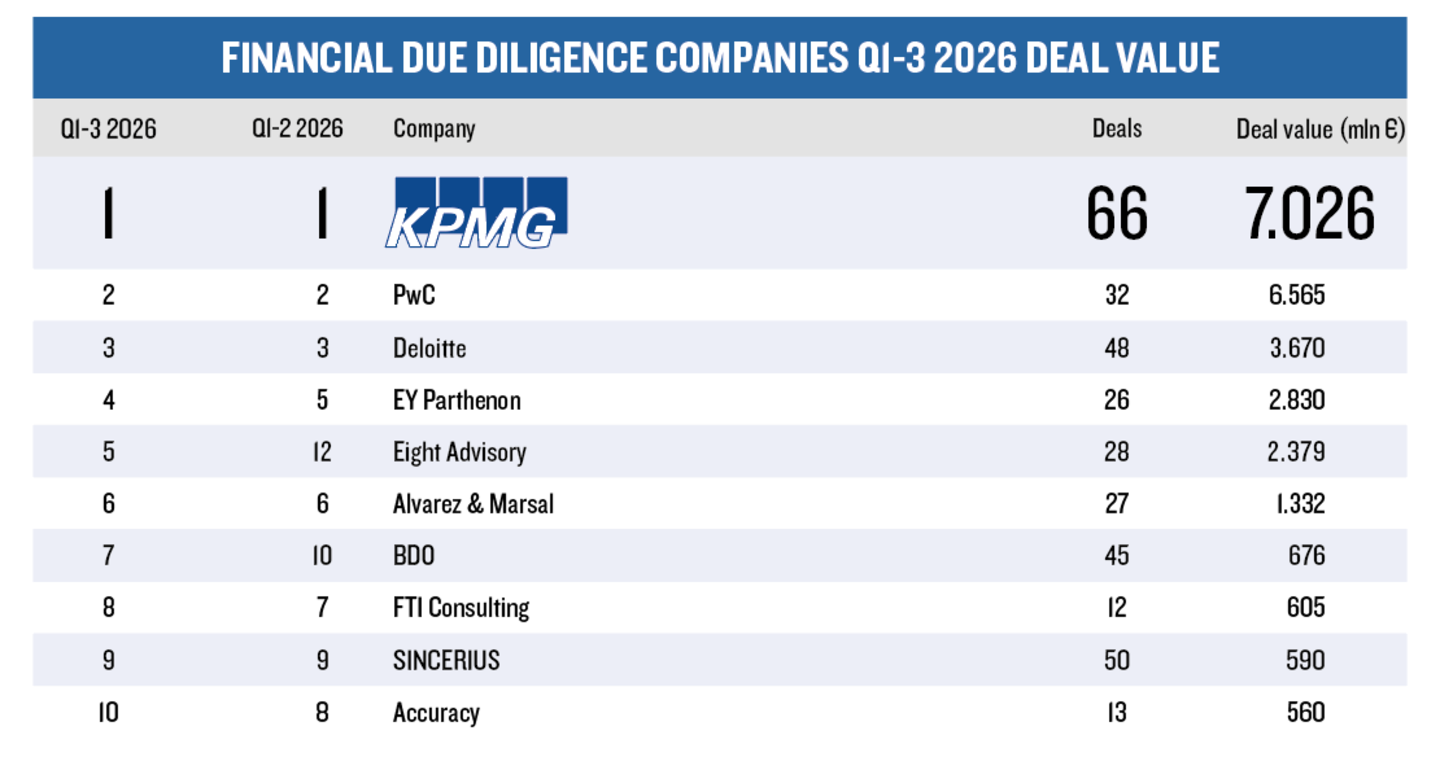
In de due diligence-ranglijst op dealwaarde blijft de top drie gelijk. KPMG staat bovenaan met 7,0 miljard euro over 66 transacties, gevolgd door PwC (6,6 miljard euro, 32 deals) en Deloitte (3,7 miljard euro, 48 deals). Het verschil tussen KPMG en PwC is met zo'n 460 miljoen euro beperkt.
EY Parthenon schuift op van 5 naar 4 met 2,8 miljard euro. De snelste stijger is Eight Advisory, dat van plek 12 naar plek 5 klimt met 28 deals ter waarde van 2,4 miljard euro.
“We kijken met trots terug op een kwartaal waarin de belangstelling voor overnames aanwezig bleef, maar kopers kritisch waren op waardering en strategische fit", vertelt Roën Blom van Deloitte. “Voor de rest van het dealjaar verwachten we aanhoudende M&A-activiteit: sterke bedrijven die goed renderen zullen kopers blijven aantrekken, terwijl verschillen in prijsverwachting deals kunnen vertragen.”
Financial Due Diligence – Deal Volume: SINCERIUS dringt door tot plek twee
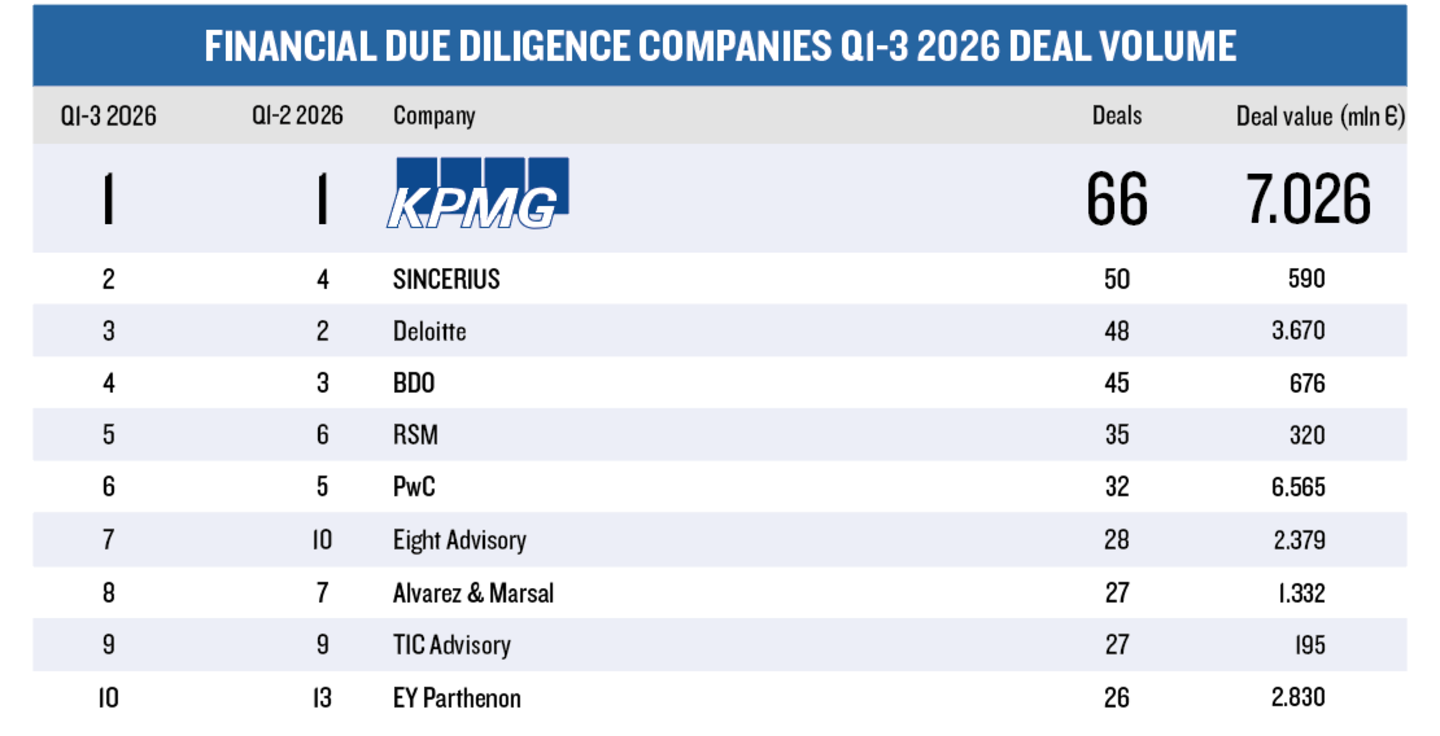
KPMG is ook op volume de nummer één, met 66 transacties. Daarachter is SINCERIUS de grote winnaar: met 50 deals stijgt het kantoor van plek 4 naar plek 2. Deloitte (48 deals) en BDO (45 deals) zakken elk één positie, naar drie en vier.
RSM klimt van 6 naar 5 met 35 transacties, waardoor PwC (32 deals) een plek terugvalt naar zes.
Eight Advisory is ook hier de snelste stijger en gaat van 10 naar 7. Alvarez & Marsal zakt van 7 naar 8, TIC Advisory blijft negende en EY Parthenon keert terug in de top tien op plek 10, na een dertiende plaats in het eerste halfjaar.
"We kijken terug op een succesvolle periode met mooie deals in de mid-market, zowel aan de sell-side (VA/VDD) als aan de buy-side", zegt Floris Knaapen (SINCERIUS). “Daarnaast zien we de ontwikkelingen op het gebied van data science en AI versnellen. Met de toename van de sell-side-activiteit verwachten we een druk laatste kwartaal en een sterke start van 2027 voor de M&A-markt."
Vooruitblik: druk slotkwartaal verwacht
De adviseurs zijn eensgezind over het vierde kwartaal: zij verwachten een drukke afsluiting van het jaar. Lopende processen versnellen richting de deadline van 1 januari, de sell-side-activiteit neemt toe en de mid-market blijft sterk.
Tegelijk blijven kopers kritisch op waardering en strategische fit, en kunnen verschillen in prijsverwachting deals vertragen.
Met 286,9 miljard euro na negen maanden ligt 2026 al ruim boven de totale dealwaarde van de eerste drie kwartalen van elk jaar sinds 2021.
Ook het vierde kwartaal van 2025 leverde 61,8 miljard euro op. Een vergelijkbaar slotkwartaal zou 2026 tot een uitzonderlijk sterk dealjaar maken, mits financiering beschikbaar blijft en geopolitieke spanningen niet escaleren.
Maak M&A jouw voorkeursbron in Google
Met een nieuwe Google-functie bepaal je nu zelf welke bronnen je als eerste ziet wanneer je zoekt. Zo mis je nooit meer het laatste nieuws van M&A.
Voeg M&A toe aan Google